Sở hữu căn nhà riêng là cột mốc an cư quan trọng tại xứ sở lá phong. Nhiều gia đình luôn tự hỏi liệu tôi có thể mua nhà bao nhiêu tiền Canada? Xác định đúng khả năng mua nhà Canada giúp bạn chủ động tài chính. Bạn sẽ tránh được rủi ro bị từ chối hồ sơ thế chấp vào phút chót. Ngân hàng Canada không chỉ nhìn vào số tiền tiết kiệm bạn có sẵn. Họ đánh giá dựa trên thu nhập, nợ định kỳ và sức chịu tải lãi suất.
Bài viết này hướng dẫn bạn phương pháp tính khả năng mua nhà chuẩn xác nhất. Hãy cùng theo dõi bài viết ngay nhé.
Những yếu tố quyết định khả năng mua nhà tại Canada
Có 5 yếu tố chính quyết định đến khả năng mua nhà tại Canada
Nhiều yếu tố tài chính sẽ tác động trực tiếp đến khả năng mua nhà Canada của mỗi hộ gia đình. Dưới đây là 5 trụ cột quan trọng nhất bạn cần nắm rõ:
5 TRỤ CỘT XÁC ĐỊNH KHẢ NĂNG MUA NHÀ TẠI CANADA
1. Tình trạng cư trú và điều kiện pháp lý (Residnecy Status & Legal Condition) 2. Thu nhập hộ gia đình (Gross Annual Income) 3. Khoản tiền trả trước (Down Payment) và quỹ tiết kiệm khẩn cấp 4. Tổng nghĩa vụ nợ hàng tháng & Điểm tín dụng (Credit Score) 5. Lãi suất mortgage thực tế & Thời hạn hoàn trả (Amortization Period)
Đây là "bộ lọc" tiên quyết trước khi bạn tính toán đến yếu tố tài chính. Canada áp dụng Đạo luật cấm người nước ngoài mua nhà (đến hết ngày 01/01/2027).
- Công dân và Thường trú nhân (PR): Bạn hoàn toàn được tự do mua bất động sản.
- Người giữ Work Permit (Giấy phép lao động): Bạn phải còn thời hạn giấy phép tối thiểu 183 ngày và chỉ được mua một căn nhà duy nhất để ở.
- Du học sinh (Study Permit): Điều kiện rất khắt khe. Bạn phải chứng minh đã ở Canada tối thiểu 244 ngày/năm và khai thuế trong 5 năm liên tục, đồng thời giá trị nhà không quá 500.000 CAD.
Nếu không thuộc diện được phép mua, hoặc mua sai quy định, bạn có thể phải nộp những khoản thuế phạt vô cùng lớn hoặc bị tòa án cưỡng chế bán lại nhà.
Thu nhập hộ gia đình
Khi xét duyệt hồ sơ, tiêu chuẩn về thu nhập mua nhà Canada luôn là một trong những ưu tiên hàng đầu. Các tổ chức tín dụng sẽ tính toán dựa trên tổng thu nhập gộp trước thuế.
Nguồn thu nhập có thể bao gồm lương cố định, tiền làm thêm hoặc doanh thu kinh doanh. Bạn có thể cộng gộp thu nhập của hai vợ chồng để tăng hạn mức vay. Nếu làm việc tự do, bạn cần cung cấp tờ khai thuế hai năm gần nhất. Nguồn thu càng ổn định, ngân hàng càng sẵn sàng cấp hạn mức cao.
Khoản tiền trả trước và số tiền tiết kiệm hiện có
Tiền trả trước (Down Payment) là số vốn tự có của người mua nhà. Khoản tiền này quyết định trực tiếp phân khúc bất động sản bạn có thể chọn.
Tại Canada, mức trả trước tối thiểu dao động từ 5% đến 20%. Tỷ lệ trả trước càng cao, số tiền nợ gốc phải gánh chịu càng thấp. Bạn cũng cần giữ lại một khoản tiền tiết kiệm dự phòng riêng biệt. Khoản dự phòng này dùng để chi trả các chi phí hoàn tất giao dịch.
Các khoản nợ hiện tại và điểm tín dụng
Điểm tín dụng phản ánh mức độ uy tín tài chính của bạn tại Canada. Mức điểm từ 680 trở lên giúp bạn nhận được mức lãi suất ưu đãi nhất.
Bên cạnh đó, các khoản nợ cá nhân định kỳ sẽ làm giảm hạn mức vay. Tiền trả góp xe hơi, nợ thẻ tín dụng hay nợ sinh viên đều bị trừ lùi. Người có nhiều khoản nợ hàng tháng sẽ bị ngân hàng cấp hạn mức thấp hơn.
Lãi suất mortgage và thời gian hoàn trả khoản vay
Lãi suất thế chấp quy định số tiền lãi bạn phải thanh toán định kỳ. Mặt bằng lãi suất càng thấp, bạn càng có cơ hội vay số tiền lớn hơn.
Thời gian hoàn trả khoản vay thường kéo dài từ 25 đến 30 năm. Kéo dài thời hạn vay giúp giảm bớt số tiền phải trả mỗi tháng. Điều này giúp hồ sơ của bạn dễ đáp ứng các tỷ lệ thẩm định hơn.
Ngân hàng Canada tính toán khả năng vay mua nhà như thế nào?
Hệ thống ngân hàng có quy chuẩn riêng để thẩm định khả năng mua nhà Canada của khách hàng. Họ áp dụng các chỉ số nợ nghiêm ngặt nhằm hạn chế rủi ro tài chính.
Tỷ lệ GDS – Tổng chi phí nhà ở trên thu nhập
Chỉ số GDS đo lường tỷ lệ chi phí liên quan đến căn nhà trên thu nhập. Chi phí này gồm tiền gốc, lãi vay, thuế đất và tiền sưởi ấm hàng tháng. Nếu mua căn hộ chung cư, ngân hàng sẽ cộng thêm 50% phí quản lý tòa nhà.
Công thức chuẩn xác:
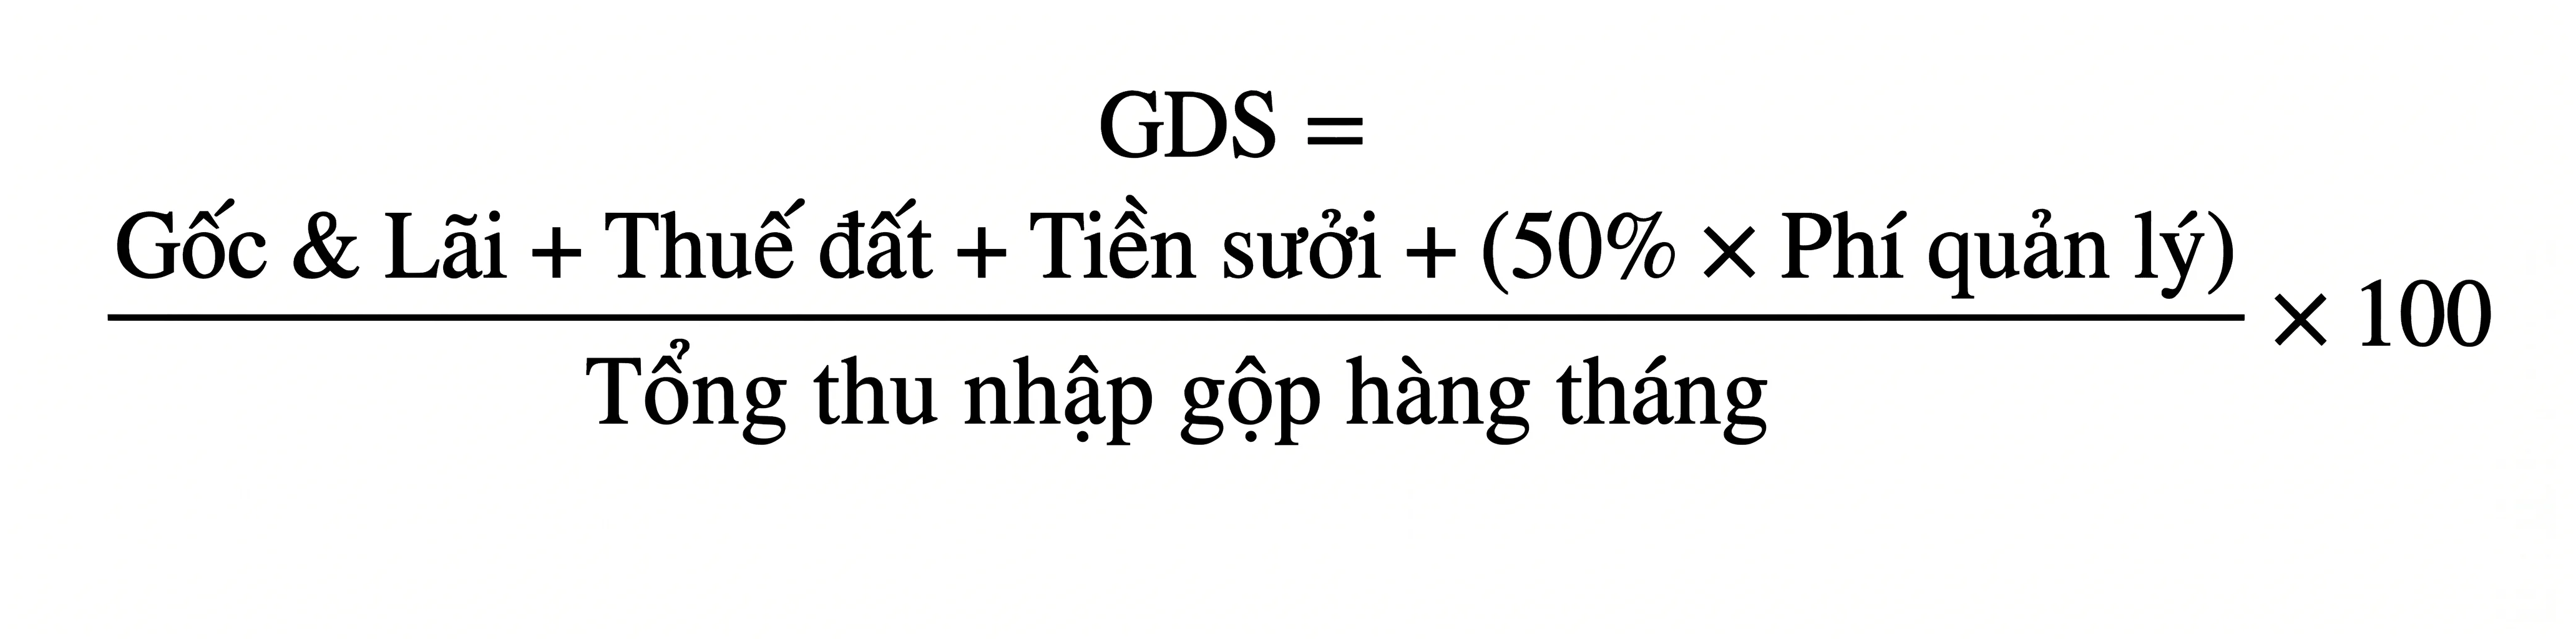
Theo quy định của các tổ chức tín dụng, tỷ lệ GDS tối đa là 39%.
Tỷ lệ TDS – Tổng nghĩa vụ nợ trên thu nhập
Chỉ số TDS phản ánh toàn bộ các nghĩa vụ tài chính định kỳ của bạn. TDS bao gồm toàn bộ chi phí của chỉ số GDS cộng thêm nợ cá nhân. Các khoản nợ gồm tiền trả góp xe, nợ thẻ tín dụng và nợ sinh viên.
Công thức chuẩn xác:
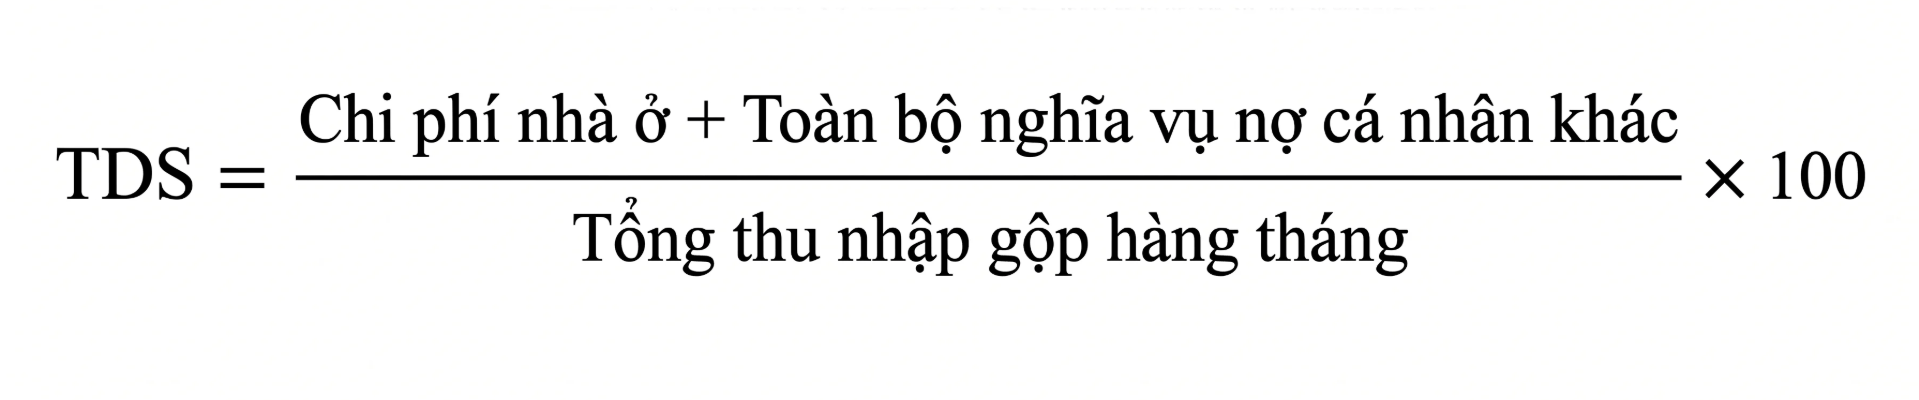
Tổ chức cho vay yêu cầu tỷ lệ TDS tối đa không vượt quá 44%. Vượt qua ngưỡng này, khoản vay thế chấp sẽ tự động bị cắt giảm.
Mortgage Stress Test ảnh hưởng thế nào đến khả năng vay?
Mortgage Stress Test là bài kiểm tra sức chịu tải tài chính bắt buộc tại Canada. Ngân hàng không duyệt vay dựa trên lãi suất thực tế ghi trong hợp đồng. Họ bắt buộc phải dùng lãi suất kiểm tra (Qualifying Rate) để tính toán.
Lãi suất kiểm tra lấy con số cao hơn giữa hai điều kiện cụ thể:
- Lãi suất hợp đồng thương lượng được cộng thêm 2%.
- Mức sàn cố định của Ngân hàng Trung ương Canada là 5,25%.
Quy định này khiến sức mua thực tế của bạn giảm từ 8% đến 10%.
Bảo hiểm khoản vay mortgage ảnh hưởng thế nào đến khoản vay?
Nếu trả trước dưới 20%, khoản vay bắt buộc phải mua bảo hiểm thế chấp. Bảo hiểm này được cung cấp bởi các tổ chức uy tín như CMHC hay Sagen.
Phí bảo hiểm dao động từ 2,8% đến 4,0% trên tổng số tiền vay. Khoản phí này được cộng trực tiếp vào dư nợ gốc của khoản thế chấp. Nhờ chính sách bảo hiểm, người mua ít vốn vẫn có cơ hội tiếp cận nhà ở.
Cách tính khả năng mua nhà tại Canada
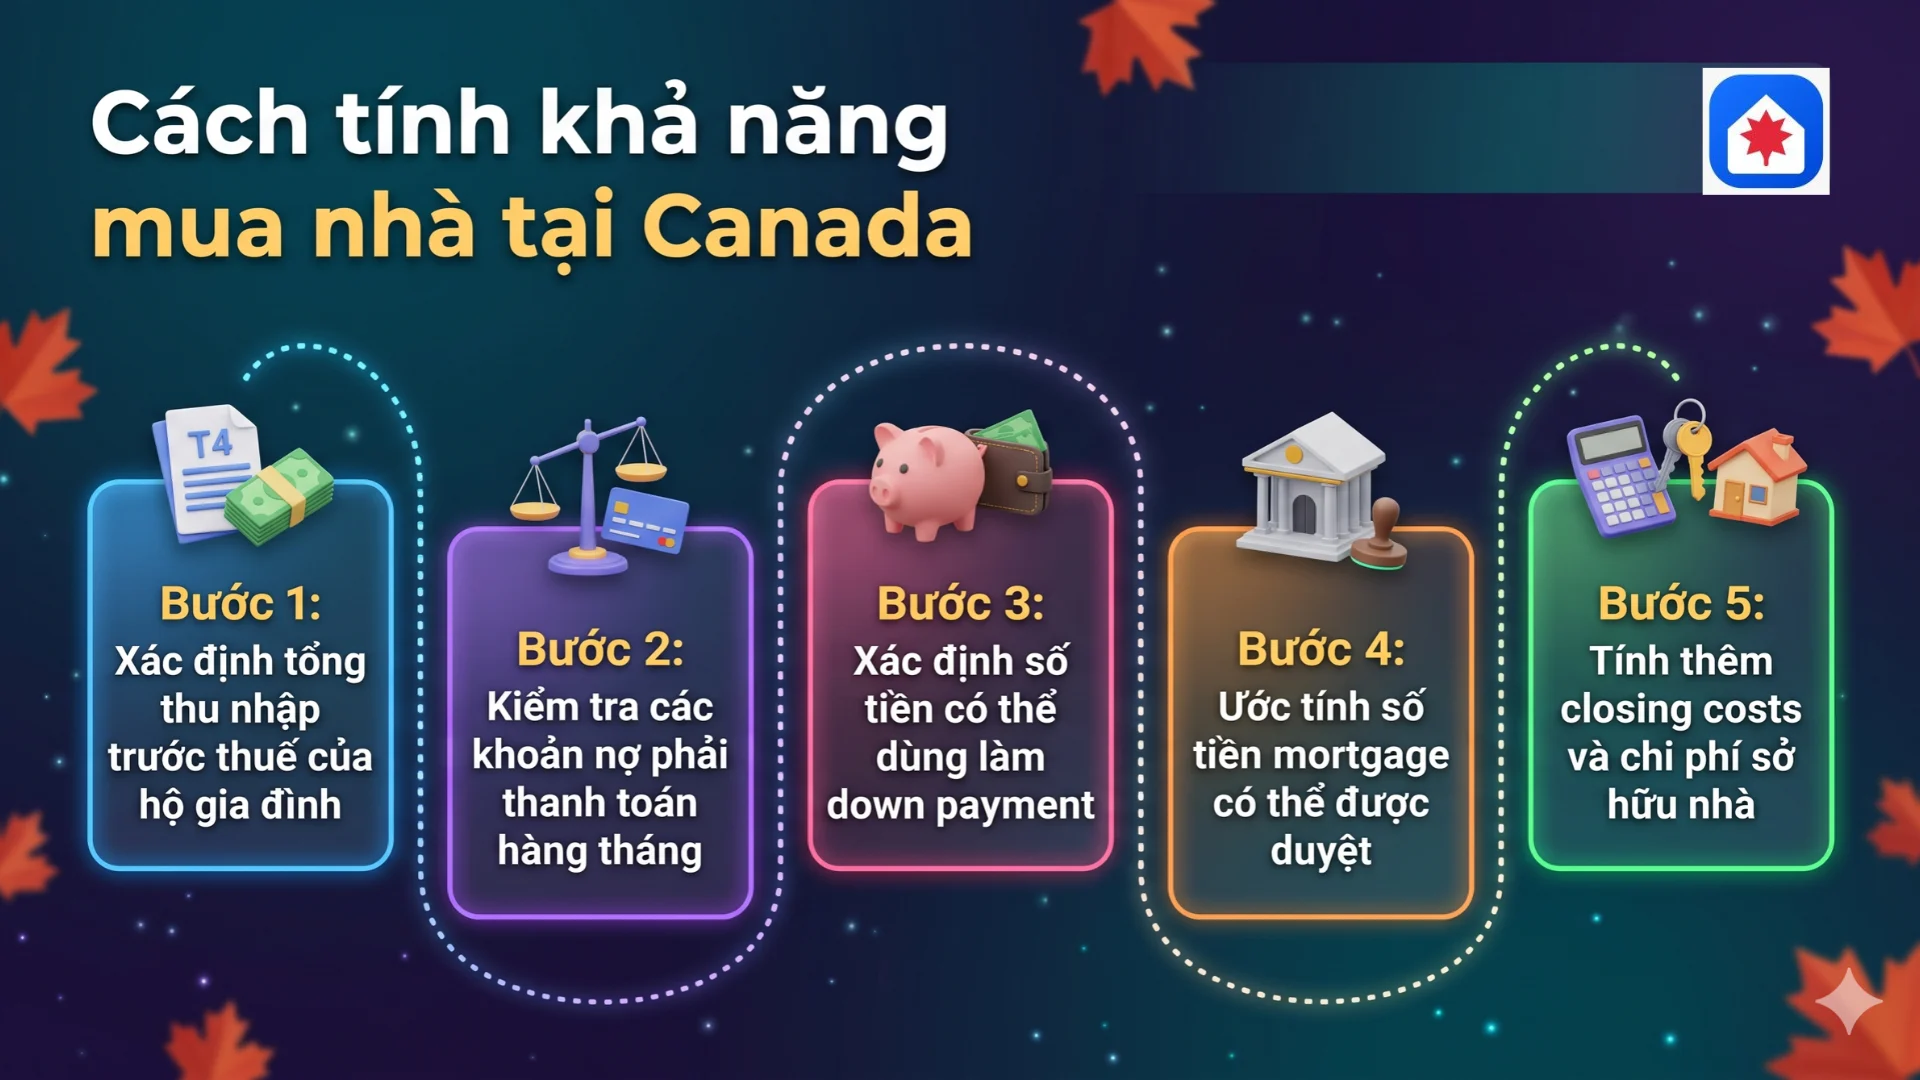
Cách tính khả năng mua nhà tại Canada
Thực hiện theo 5 bước sau sẽ giúp bạn tính toán chính xác ngân sách mua nhà. Quy trình này giúp bạn xác định rõ khả năng mua nhà Canada trước khi làm hồ sơ.
BƯỚC 1: Xác định tổng thu nhập gộp hàng tháng của gia đình │ ▼ BƯỚC 2: Rà soát và liệt kê các nghĩa vụ nợ cá nhân định kỳ │ ▼ BƯỚC 3: Xác định số tiền mặt có sẵn để làm Down Payment │ ▼ BƯỚC 4: Ước lượng hạn mức Mortgage tối đa qua Stress Test │ ▼ BƯỚC 5: Dự phòng từ 1,5% đến 4% cho các chi phí Closing CostsBước 1: Xác định tổng thu nhập trước thuế của hộ gia đình
Cộng tất cả các khoản thu nhập ổn định của những người đứng tên vay vốn. Sau đó lấy tổng số tiền này chia cho 12 tháng trong năm.
Ví dụ: Hai vợ chồng có tổng thu nhập gộp cả năm là 120.000 CAD. Mức thu nhập tính toán hàng tháng sẽ tương đương 10.000 CAD.
Bước 2: Kiểm tra các khoản nợ phải thanh toán hàng tháng
Liệt kê chi tiết từng khoản thanh toán nợ cá nhân bắt buộc mỗi tháng:
- Tiền trả góp mua ô tô định kỳ.
- Mức thanh toán tối thiểu của các thẻ tín dụng hiện có.
- Các khoản vay cá nhân khác nếu đang phát sinh nghĩa vụ trả.
Giả sử tổng các khoản nợ định kỳ này là 500 CAD/tháng.
Bước 3: Xác định số tiền có thể dùng làm down payment
Kiểm tra số dư tiết kiệm bạn dự định thanh toán khi ký hợp đồng mua nhà. Canada áp dụng mức trả trước tối thiểu theo từng mốc giá trị bất động sản:
- Giá nhà dưới 500.000 CAD: Mức trả trước tối thiểu là 5%.
- Giá nhà từ 500.000 đến 999.999 CAD: 5% cho 500k đầu và 10% phần dư.
- Giá nhà từ 1.000.000 CAD trở lên: Bắt buộc trả trước tối thiểu 20%.
Bước 4: Ước tính số tiền mortgage có thể được duyệt
Hạn mức vay thông thường dao động từ 4 đến 4,5 lần thu nhập gộp. Với thu nhập 120.000 CAD, khoản vay tiềm năng khoảng $480.000 - 540.000 CAD.
Ngân hàng sẽ trừ lùi mức vay dựa trên 500 CAD tiền nợ cá nhân. Khoản vay thực tế được duyệt sẽ rơi vào khoảng $470.000 đến 500.000 CAD.
Bước 5: Tính thêm closing costs và chi phí sở hữu nhà
Bạn không nên dồn hết số tiền mặt có sẵn vào tiền trả trước. Hãy chuẩn bị riêng từ 1,5% đến 4% giá trị nhà cho chi phí đóng sổ.
Khoản này gồm thuế chuyển nhượng đất, phí luật sư, phí kiểm định và bảo hiểm. Dự trù đầy đủ giúp bạn chủ động nhận bàn giao nhà thuận lợi.
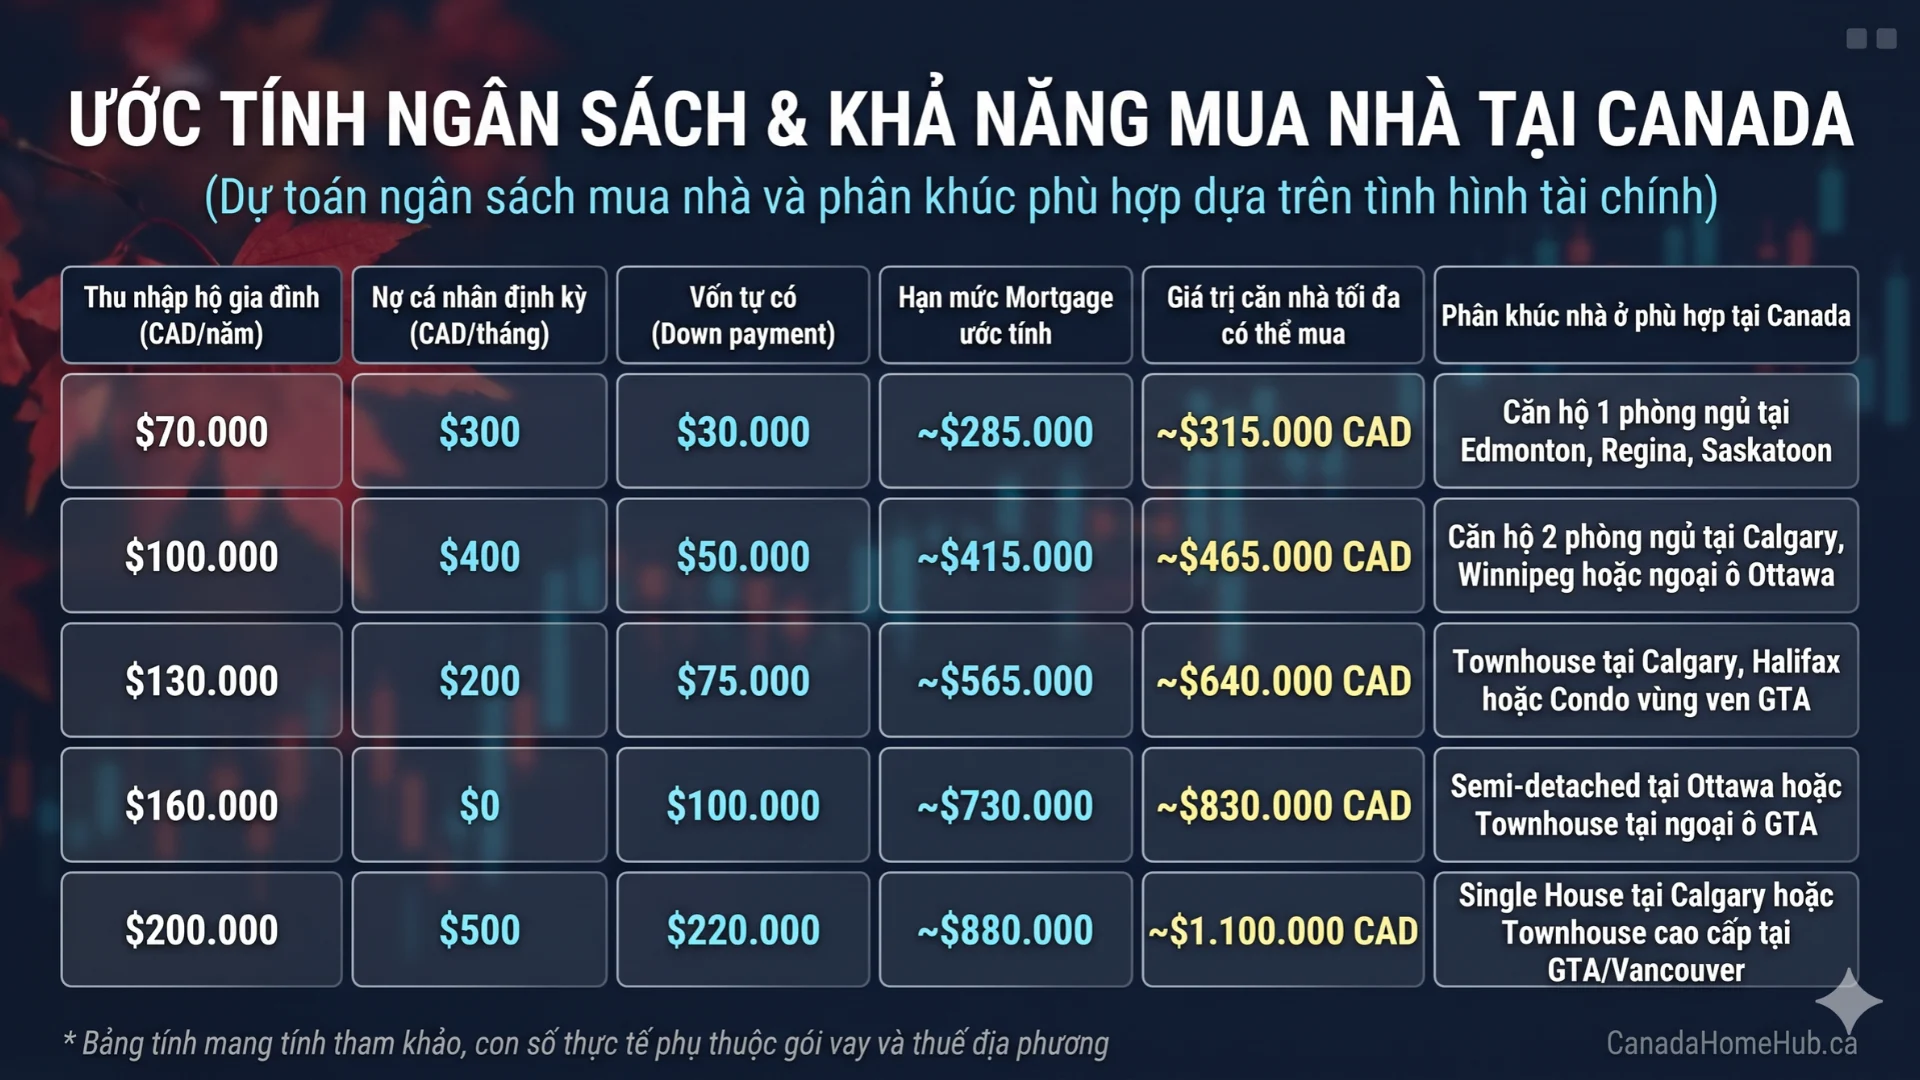
Ví dụ thực tế: Ước tính ngân sách mua nhà dựa trên tình hình tài chính
Bảng tính dưới đây mô phỏng sức mua thực tế dựa trên điều kiện thị trường hiện hành:
Cách lựa chọn căn nhà phù hợp với khả năng tài chính
Cách lựa chọn nhà ở Canada phù hợp với khả năng tài chính
Lựa chọn bất động sản cần sự cân bằng giữa sở thích và năng lực tài chính. Áp dụng những kinh nghiệm dưới đây sẽ giúp bạn gia tăng khả năng mua nhà Canada an toàn.
QUY TRÌNH RA QUYẾT ĐỊNH MUA NHÀ AN TOÀN 1. Thiết lập vùng ngân sách an toàn (dưới mức trần phê duyệt) 2. Đối chiếu bài toán chi phí theo từng tỉnh bang và khu vực 3. Chủ động thanh lọc hồ sơ nợ trước khi nộp đơn xin Pre-approve 4. Khai thác nền tảng tra cứu và dữ liệu từ CanadaHomeHub Xác định ngân sách mua nhà hợp lý
Không nên chọn căn nhà chạm sát ngưỡng tối đa ngân hàng giải ngân. Dồn toàn bộ thu nhập để trả tiền nhà sẽ gây nhiều áp lực sinh hoạt.
Chi phí trả tiền nhà chỉ nên chiếm tối đa 35% thu nhập sau thuế. Bạn cần dành ra một khoản cho sinh hoạt, giáo dục và quỹ khẩn cấp.
So sánh ngân sách với giá nhà tại khu vực dự định sinh sống
Mặt bằng giá bất động sản tại Canada có sự phân hóa rất rõ nét:
- Greater Toronto và Vancouver: Giá nhà cao, ngân sách 500.000 CAD chỉ mua được chung cư nhỏ.
- Calgary và Edmonton: Giá nhà hợp lý, ngân sách 500.000 CAD mua được nhà phố rộng rãi.
- Các tỉnh bang miền Đông: Chi phí nhà ở thấp hơn, phù hợp cho gia đình trẻ.
Cải thiện khả năng vay mortgage trước khi đăng ký
Bạn có thể chủ động nâng cao hạn mức vay bằng các giải pháp sau:
- Thanh toán dứt điểm các khoản nợ thẻ tín dụng có lãi suất cao.
- Tránh phát sinh các khoản nợ mua ô tô trước khi nộp hồ sơ.
- Mở tài khoản FHSA để tích lũy tối đa 40.000 CAD miễn thuế.
- Rút tối đa 60.000 CAD từ quỹ RRSP thông qua chương trình HBP.
- Nhờ người thân có quốc tịch hoặc thẻ PR đứng tên đồng vay (Co-signer).
Các quy định về tài chính và thuế chuyển nhượng nhà ở Canada khá phức tạp. Người mua nhà lần đầu rất dễ tính toán thiếu các chi phí quan trọng.
Việc tự tính nhẩm các tỷ lệ nợ GDS, TDS hay lãi suất kiểm tra Stress Test trên giấy tờ rất dễ dẫn đến sai lệch. Để có con số chuẩn xác và tiết kiệm thời gian, bạn có thể sử dụng trực tiếp bộ công cụ Home Affordability Calculator tại CanadaHomeHub.Ca - Nền tảng được thiết kế chuyên biệt theo đúng các quy chuẩn cho vay của Canada.
FAQ – Câu hỏi thường gặp
Cần thu nhập bao nhiêu để mua nhà tại Canada?
Mức thu nhập yêu cầu phụ thuộc vào giá bất động sản tại từng địa phương. Để mua nhà tầm 400.000 CAD, hộ gia đình cần mức thu nhập từ 80.000 - 90.000 CAD/năm. Tại các thị trường đắt đỏ như Toronto hay Vancouver, thu nhập cần thiết thường phải trên 200.000 CAD/năm.
Thu nhập hộ gia đình 100.000 CAD/năm có thể mua nhà tại Canada không?
Hoàn toàn có thể. Với thu nhập 100.000 CAD/năm và không có nợ lớn, bạn có thể vay khoảng 400.000 - 430.000 CAD. Kết hợp với số tiền trả trước tích lũy, bạn có thể mua được căn nhà có giá từ 450.000 đến 500.000 CAD tại Calgary, Edmonton hoặc ngoại ô Ontario.
Cần chuẩn bị bao nhiêu tiền down payment khi mua nhà tại Canada?
Số tiền trả trước tối thiểu là 5% đối với phần giá trị nhà dưới 500.000 CAD. Với phần giá trị từ 500.000 đến 999.999 CAD, bạn phải trả thêm 10%. Các căn nhà có giá từ 1 triệu CAD trở lên bắt buộc phải trả trước tối thiểu 20%.
Các khoản nợ hiện tại ảnh hưởng thế nào đến khả năng mua nhà?
Các khoản nợ làm tăng trực tiếp chỉ số TDS của bạn. Cứ mỗi 100 CAD tiền nợ trả góp hàng tháng sẽ làm giảm khoảng 20.000 CAD hạn mức ngân hàng cho vay. Thanh toán sạch nợ là cách hiệu quả nhất để nới rộng hạn mức giải ngân.
Mortgage Stress Test tại Canada là gì?
Đây là bài kiểm tra khả năng trả nợ bắt buộc do OSFI quy định. Ngân hàng sẽ tính toán chỉ số nợ dựa trên mức lãi suất hợp đồng cộng thêm 2% (hoặc mức sàn 5,25%). Bạn phải chứng minh mình vẫn thanh toán tốt nếu lãi suất tăng mạnh trong tương lai.
Có thể mua nhà tại Canada chỉ với một nguồn thu nhập không?
Có thể nếu bạn có mức lương cao, công việc ổn định và không chịu gánh nặng nợ cá nhân. Tuy nhiên, việc đứng tên chung hai nguồn thu nhập sẽ giúp hồ sơ an toàn hơn và nâng cao hạn mức vay tối đa.
Có nên mua căn nhà có giá trị cao nhất mà ngân hàng chấp thuận cho vay không?
Không nên. Mua nhà ở mức kịch trần sẽ tạo áp lực tài chính rất nặng nề khi có biến cố. Bạn nên chừa lại dư địa tài chính cho các chi phí phát sinh bất ngờ và các mục tiêu tích lũy lâu dài.
Làm thế nào để tính ngân sách mua nhà tại Canada?
Ngân sách mua nhà tối đa bằng khoản thế chấp ngân hàng duyệt cộng với số tiền trả trước bạn có sẵn. Sau đó, bạn cần trừ đi khoảng 1,5% đến 4% giá trị căn nhà cho các khoản chi phí đóng sổ (Closing Costs).
Cảm ơn bạn đã theo dõi bài viết.