TFSA và RRSP là hai loại tài khoản ưu đãi thuế quan trọng bậc nhất giúp người sống tại Canada bảo vệ lợi nhuận và tích lũy tài sản hợp pháp. Tuy nhiên, không ít người vẫn nhầm lẫn về bản chất miễn thuế và hoãn thuế của hai chương trình này. Nắm vững sự khác biệt giữa TFSA và RRSP sẽ giúp bạn tối ưu hóa dòng tiền, giảm nghĩa vụ thuế thu nhập hàng năm và chuẩn bị nguồn lực vững chắc cho các mục tiêu an cư cũng như hưu trí dài hạn.
Vì sao người sống tại Canada cần hiểu rõ TFSA và RRSP?
Hiểu rõ về TFSA và RRSP rất quan trọng
Hệ thống thuế thu nhập cá nhân tại Canada áp dụng biểu thuế lũy tiến tương đối cao. Nếu bạn giữ tiền sinh lời trong các tài khoản tiết kiệm thông thường (Non-registered accounts), toàn bộ tiền lãi, cổ tức hay lợi nhuận chênh lệch vốn đều phải chịu thuế theo mức thu nhập cao nhất của bạn.
Việc hiểu và tận dụng đúng TFSA và RRSP mang lại những lợi ích thiết thực:
- Ngăn chặn thuế kép bào mòn tài sản: Cả hai tài khoản đều cung cấp cơ chế bảo vệ lợi nhuận đầu tư trước Cơ quan Thuế vụ Canada (CRA).
- Tối ưu hóa dòng tiền hoàn thuế: Bạn có cơ hội nhận lại hàng nghìn dollar tiền hoàn thuế (Tax Refund) mỗi năm thông qua chính sách giảm trừ thu nhập.
- Chủ động nguồn vốn an cư: Biết cách rút tiền hợp pháp phục vụ mục tiêu mua căn nhà đầu tiên mà không chịu phạt thuế.
- Tránh các khoản phạt vi phạm: Hiểu rõ quy định giúp bạn không mắc lỗi đóng góp vượt hạn mức với mức phạt 1%/tháng từ CRA.
TFSA và RRSP là gì? Cách hai tài khoản hoạt động
Tìm hiểu về TFSA và RRSP
Về bản chất kỹ thuật, TFSA và RRSP không đơn thuần là sổ tiết kiệm ngân hàng lấy lãi. Cả hai đều là những chiếc giỏ tài sản có đăng ký chính thức với chính phủ Canada, cho phép người sở hữu nắm giữ đa dạng danh mục đầu tư bên trong.
TFSA là gì? Đặc điểm của tài khoản tiết kiệm miễn thuế
Để hiểu rõ TFSA là gì, bạn có thể nhìn vào tên gọi đầy đủ của nó: Tax-Free Savings Account (Tài khoản Tiết kiệm Miễn thuế), được giới thiệu từ năm 2009.
- Cơ chế tiền sau thuế (After-tax): Tiền nạp vào TFSA là thu nhập ròng sau khi bạn đã hoàn tất nghĩa vụ thuế. Khoản tiền này không giúp bạn khấu trừ thuế thu nhập trong năm nạp.
- Miễn thuế trọn đời: Đổi lại, toàn bộ lợi nhuận tăng trưởng bên trong tài khoản cùng toàn bộ số tiền bạn rút ra chi tiêu sau này đều miễn thuế 100%. CRA không tính tiền rút từ TFSA vào thu nhập chịu thuế hàng năm.
RRSP là gì? Cơ chế tiết kiệm hưu trí được khấu trừ thuế
Nhiều người đi làm tại Canada thường thắc mắc RRSP là gì khi thấy mục khấu trừ trên bảng lương. RRSP là viết tắt của Registered Retirement Savings Plan (Kế hoạch Tiết kiệm Hưu trí Đăng ký), ra đời nhằm khuyến khích tích lũy tài chính cho tuổi già.
- Cơ chế tiền trước thuế (Pre-tax) và hoãn thuế (Tax-deferred): Mỗi dollar bạn đóng vào RRSP được trừ trực tiếp vào tổng thu nhập chịu thuế của năm đó, giúp giảm số thuế phải nộp hoặc tạo ra tiền hoàn thuế.
- Thuế khi rút tiền: Dòng tiền trong RRSP được tăng trưởng mà không bị đánh thuế hàng năm. Tuy nhiên, khi bạn rút tiền ra sử dụng, số tiền đó sẽ bị tính vào thu nhập chịu thuế tại thời điểm rút.
Các loại tài sản có thể nắm giữ trong TFSA và RRSP
Bên trong TFSA và RRSP, bạn có toàn quyền phân bổ vốn vào các kênh đầu tư đủ điều kiện (Qualified Investments) theo khẩu vị rủi ro:
- Tiền mặt và GIC (Chứng chỉ tiền gửi): Đảm bảo an toàn vốn gốc, hưởng lãi suất cố định.
- Trái phiếu (Bonds): Nhận dòng tiền trả lãi định kỳ ổn định.
- Cổ phiếu niêm yết (Stocks): Mua bán cổ phiếu doanh nghiệp niêm yết trên các sàn chứng khoán Canada và quốc tế.
- Chứng chỉ quỹ ETF và Quỹ tương hỗ (Mutual Funds): Đa dạng hóa danh mục thụ động theo chỉ số thị trường với chi phí quản lý hợp lý.
So sánh TFSA và RRSP – Những điểm khác biệt quan trọng
Khi tiến hành so sánh TFSA RRSP, sự khác nhau căn bản nằm ở thời điểm bạn thực hiện nghĩa vụ thuế với chính phủ: đóng thuế trước hay hoãn thuế trả sau.
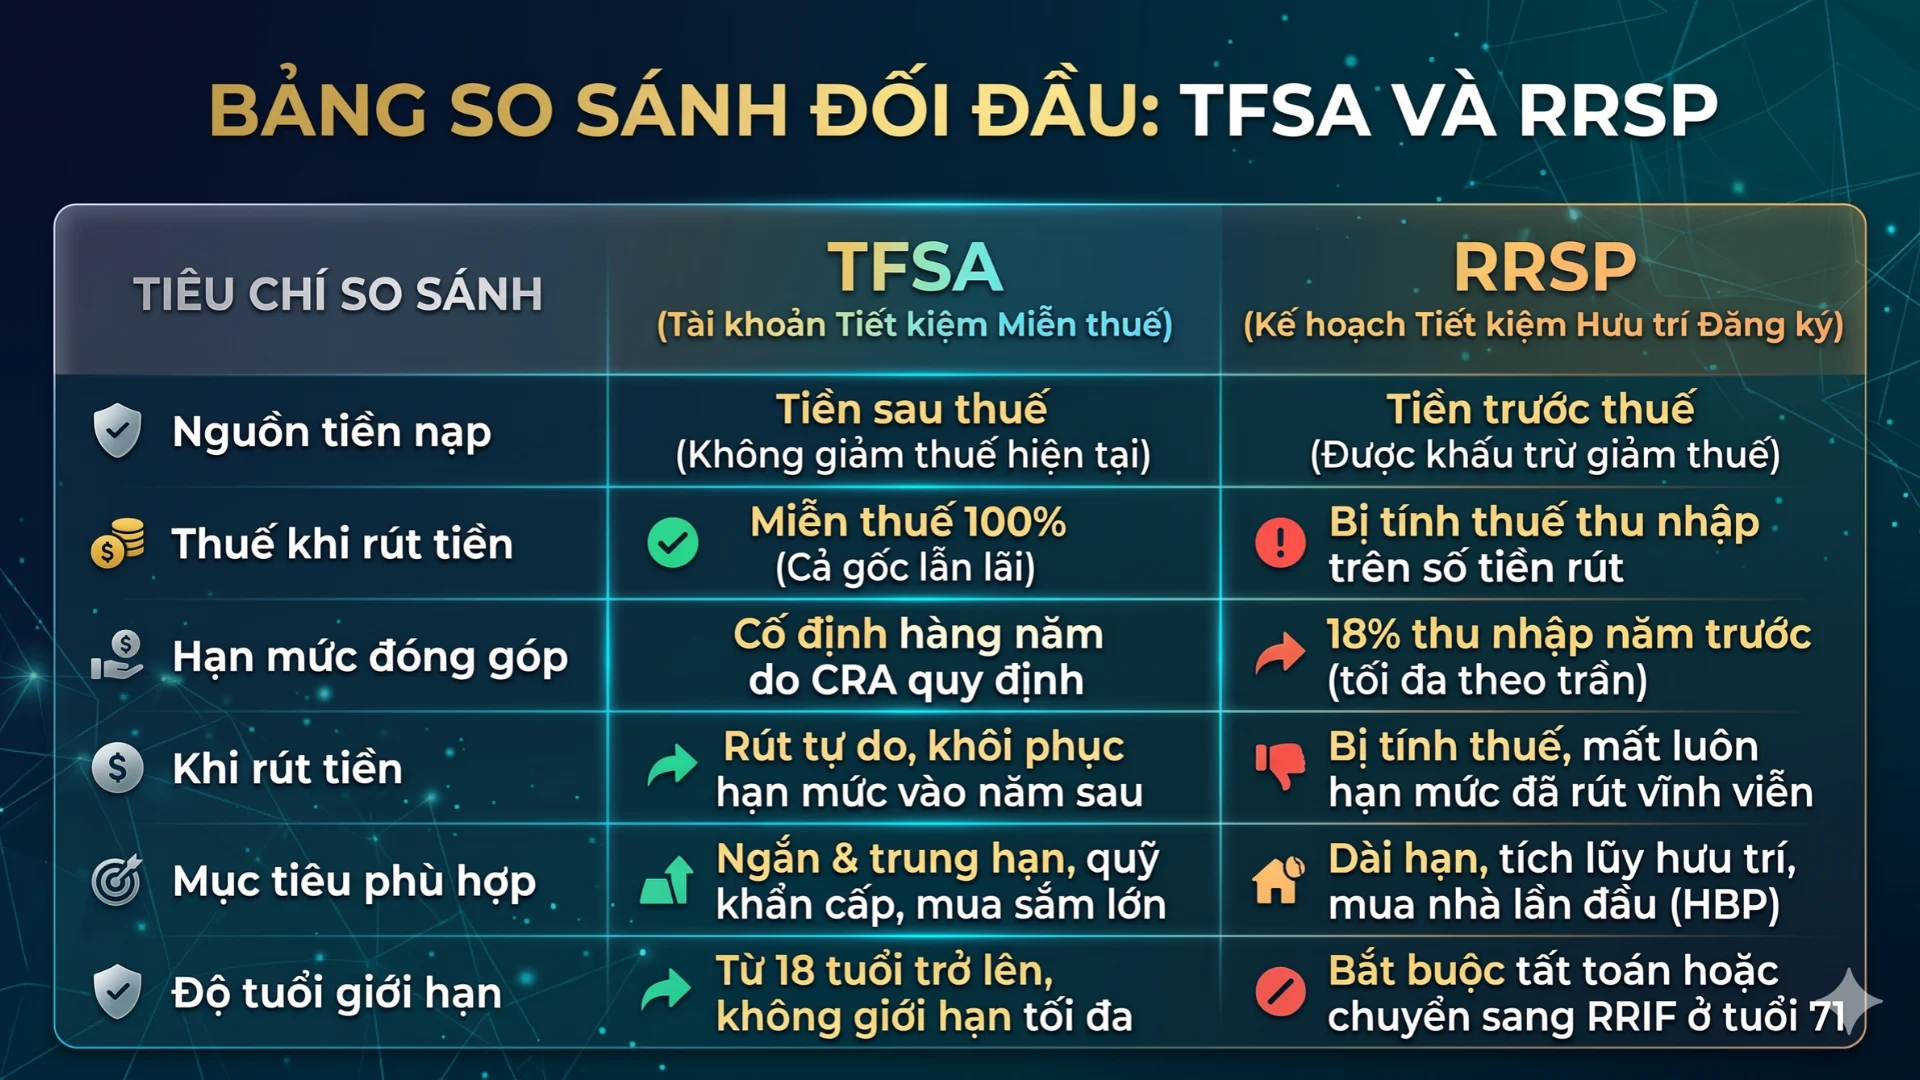
Bảng so sánh TFSA và RRSP
Khác biệt về lợi ích thuế
- TFSA bảo vệ nguồn thu tương lai: Bạn không nhận được tiền hoàn thuế hôm nay, nhưng toàn bộ thành quả đầu tư sau này thuộc về bạn trọn vẹn mà không bị CRA truy thu.
- RRSP giảm tải áp lực thuế hiện tại: Bạn trì hoãn nghĩa vụ đóng thuế từ giai đoạn đang có thu nhập cao sang giai đoạn nghỉ hưu khi mức thuế suất biên thường thấp hơn.
Giới hạn đóng góp và cách tích lũy hạn mức
- Hạn mức TFSA: CRA công bố một mức trần cố định hàng năm cho tất cả mọi người (ví dụ: $7,000 CAD/năm). Hạn mức bắt đầu tích lũy từ năm bạn đủ 18 tuổi và có mã số thuế Canada, không phụ thuộc vào tình trạng việc làm.
- Hạn mức RRSP: Tính căn cứ trên năng lực kiếm tiền thực tế, tương đương 18% tổng thu nhập kiếm được (Earned Income) của năm trước đó trừ đi điều chỉnh lương hưu. Con số này được ghi nhận chi tiết trên thông báo thuế Notice of Assessment (NOA).
Quy định rút tiền và nghĩa vụ thuế
- Rút tiền TFSA: Thủ tục linh hoạt, không bị khấu trừ thuế tại nguồn. Số tiền rút ra trong năm sẽ được hệ thống CRA tự động cộng trả lại vào hạn mức đóng góp của bạn vào ngày đầu tiên của năm dương lịch kế tiếp.
- Rút tiền RRSP: Ngân hàng bắt buộc áp dụng thuế khấu trừ tại nguồn (Withholding Tax từ 10% đến 30% tùy quy mô số tiền). Đồng thời, hạn mức đã rút sẽ bị hủy bỏ vĩnh viễn, ngoại trừ hai chương trình miễn thuế có điều kiện là Home Buyers' Plan (HBP) và Lifelong Learning Plan (LLP).
Mục tiêu sử dụng và thời điểm phù hợp
- TFSA: Tối ưu cho các mục tiêu ngắn và trung hạn dưới 5 năm như lập quỹ dự phòng khẩn cấp, mua sắm xe cộ, gom tiền đặt cọc nhà, hoặc dành cho người thu nhập thấp muốn đầu tư sinh lời miễn thuế.
- RRSP: Định hình cho mục tiêu dài hạn tích lũy hưu trí, tận dụng chính sách hoàn thuế khi lương cao hoặc chuẩn bị vốn mua căn nhà đầu tiên qua chương trình HBP.
Nên dùng TFSA hay RRSP? Cách lựa chọn theo tình hình tài chính
Cách lựa chọn phù hợp giữa TFSA và RRSP
Câu hỏi nên dùng TFSA hay RRSP cần được giải quyết dựa trên một nguyên lý cốt lõi: So sánh thuế suất biên (Marginal Tax Rate) hiện tại của bạn với thuế suất biên dự kiến ở thời điểm bạn rút tiền.
Thu nhập hiện tại CAO ---> Ưu tiên RRSP (Khấu trừ thuế lúc cao, rút ra lúc thuế thấp)
Thu nhập hiện tại THẤP ---> Ưu tiên TFSA (Bảo tồn hạn mức giảm thuế, đầu tư miễn thuế)
Khi nào TFSA là lựa chọn phù hợp?
- Thu nhập hàng năm dưới $50,000 CAD: Bạn đang ở khung thuế thu nhập cá nhân thấp nhất. Khoản hoàn thuế từ RRSP không tạo ra lợi thế rõ rệt; hãy để dành hạn mức RRSP đó cho những năm thu nhập tăng trưởng sau này.
- Cần tính thanh khoản cao: Khi bạn cần một quỹ tiền mặt có thể rút ra bất cứ lúc nào để giải quyết công việc đột xuất mà không phải bận tâm về thuế hay mất hạn mức.
- Bảo vệ quyền lợi an sinh xã hội: Dòng tiền rút ra từ TFSA khi về già không bị tính vào tổng thu nhập để xét duyệt các chương trình an sinh như Old Age Security (OAS) hay Guaranteed Income Supplement (GIS).
Khi nào nên ưu tiên RRSP?
- Thu nhập hàng năm từ $90,000 – $100,000 CAD trở lên: Lúc này bạn đang nằm ở các khung thuế cao. Đóng góp vào RRSP là giải pháp nhanh nhất giúp kéo thu nhập chịu thuế xuống khung thấp hơn và nhận về khoản hoàn thuế lớn.
- Có chương trình RRSP Matching từ chủ lao động: Nếu công ty có chính sách đóng đối ứng theo tỷ lệ phần trăm tiền lương của nhân viên, bạn nên tận dụng tối đa. Đây là mức sinh lời 100% trực tiếp ngay trên số vốn trích nộp.
- Kế hoạch nghỉ hưu sớm: Bạn có thể tích lũy tiền vào RRSP lúc đi làm và chủ động rút dần trong những năm tạm ngưng lao động khi tổng thu nhập chịu thuế bằng 0 hoặc rất thấp.
Có nên sử dụng đồng thời TFSA và RRSP?
Hoàn toàn nên. Việc phối hợp linh hoạt giữa TFSA và RRSP tạo ra chiến lược quản trị tài sản rất hiệu quả:
- Mô hình tái đầu tư tiền hoàn thuế (Tax Refund Reinvestment): Bạn đóng tiền vào RRSP để tối ưu hóa giảm trừ thuế thu nhập. Khi nhận được tiền hoàn thuế từ CRA, bạn không tiêu dùng mà chuyển toàn bộ số tiền đó nạp tiếp vào TFSA. Cách làm này giúp tài sản của bạn tăng trưởng gấp đôi tốc độ thông thường.
- Đa dạng hóa danh mục theo kỳ hạn: Giữ phần vốn dự phòng ngắn hạn trong TFSA để duy trì thanh khoản, đồng thời để các tài sản tăng trưởng dài hạn trong RRSP phục vụ mục tiêu nghỉ hưu.
Những lưu ý dành cho người mới định cư Canada
Đối với người mới đến định cư, việc sử dụng TFSA và RRSP đòi hỏi sự cẩn trọng nhất định về mặt thủ tục cư trú thuế:
- Hạn mức năm đầu: Bạn chỉ tích lũy hạn mức TFSA từ năm trở thành cư dân thuế (Resident for tax purposes) và từ đủ 18 tuổi. Hạn mức RRSP trong năm đầu tiên tại Canada thường bằng $0$ do bạn chưa có thu nhập kiếm được tại Canada của năm liền trước.
- Tránh bẫy rút và nộp lại TFSA trong cùng năm: Nếu đã nạp tối đa hạn mức TFSA, việc rút tiền ra rồi gửi trả lại vào tài khoản ngay trong năm đó sẽ bị hệ thống tính là nạp vượt hạn mức (Over-contribution) và chịu phạt 1%/tháng trên phần vượt. Hãy chờ đến ngày 1/1 năm kế tiếp để nạp lại.
- Không để dòng tiền nhàn rỗi: Không nên xem các tài khoản này chỉ là nơi giữ tiền mặt thông thường với lãi suất thấp. Hãy cân nhắc phân bổ vào GIC hoặc chứng chỉ quỹ ETF để bảo toàn sức mua trước lạm phát.
FAQs — Câu Hỏi Thường Gặp
1. TFSA và RRSP có thể mở cùng lúc không?
Có. Bạn có thể mở đồng thời cả hai tài khoản tại một ngân hàng hoặc chia ra nhiều định chế tài chính khác nhau. Tuy nhiên, tổng số tiền bạn đóng vào tất cả các tài khoản gộp lại không được vượt quá hạn mức cá nhân mà CRA quy định cho từng loại.
2. TFSA có giới hạn thu nhập khi đóng góp không?
Không. Bất kỳ ai từ đủ 18 tuổi, có số SIN hợp lệ và là cư dân thuế Canada đều nhận được hạn mức tích lũy TFSA hàng năm như nhau, không phụ thuộc vào việc bạn có thu nhập cao hay đang không đi làm.
3. Rút tiền từ TFSA có phải đóng thuế không?
Không. Toàn bộ tiền gốc và lợi nhuận đầu tư rút ra từ TFSA đều được miễn thuế 100%. Khoản tiền này hoàn toàn không phải báo cáo tính thuế thu nhập cá nhân.
4. Rút tiền từ RRSP có phải đóng thuế không?
Có. Rút tiền từ RRSP thông thường sẽ bị ngân hàng giữ lại tiền thuế khấu trừ tại nguồn và số tiền đó phải cộng vào tổng thu nhập chịu thuế cuối năm. Trường hợp duy nhất không bị tính thuế là rút theo chương trình Home Buyers' Plan (HBP) để mua nhà lần đầu ở Canada hoặc Lifelong Learning Plan (LLP) để đi học, với điều kiện phải hoàn trả đúng lộ trình.
5. Người mới đến Canada có được mở TFSA và RRSP không?
Người mới đến mở được TFSA ngay khi đủ 18 tuổi, có số SIN và được xác định là cư dân thuế tại Canada. Riêng với RRSP, thông thường bạn cần nộp tờ khai thuế cho năm làm việc đầu tiên để CRA ghi nhận thu nhập và cấp hạn mức đóng góp cho năm kế tiếp.
6. TFSA hay RRSP phù hợp hơn khi chuẩn bị mua nhà?
Cả hai tài khoản đều đóng vai trò bổ trợ rất tốt cho kế hoạch mua nhà:
- RRSP: Cho phép rút tối đa lên đến $60,000 CAD (theo quy định cập nhật của chính phủ) qua chương trình HBP hoàn toàn miễn thuế để trang trải khoản tiền đặt cọc (Down payment), với thời gian hoàn trả dàn trải trong 15 năm.
- TFSA: Giúp bạn linh hoạt rút toàn bộ số tiền tiết kiệm để đóng tiền cọc hoặc thanh toán thuế chuyển nhượng bất động sản và các chi phí pháp lý mà không chịu nghĩa vụ phải hoàn trả lại tài khoản.
7. Điều gì xảy ra với RRSP khi chủ tài khoản đủ 71 tuổi?
Trước ngày 31 tháng 12 của năm tròn 71 tuổi, bạn bắt buộc phải tất toán tài khoản RRSP. Bạn có thể chọn chuyển đổi toàn bộ số dư sang Quỹ Thu nhập Hưu trí RRIF (Registered Retirement Income Fund) để nhận chi trả định kỳ hàng năm, mua hợp đồng bảo hiểm niên kim (Annuity), hoặc rút hết một lần bằng tiền mặt (chịu thuế thu nhập toàn bộ).
Hiểu đúng và sử dụng linh hoạt TFSA và RRSP là nền tảng quan trọng giúp bạn kiểm soát bức tranh tài chính cá nhân tại Canada. Việc lựa chọn công cụ nào trước tiên nên dựa vào khung thuế thu nhập hiện tại và mục tiêu dòng tiền cụ thể của gia đình, từ đó từng bước hiện thực hóa kế hoạch an cư vững chắc.
Tích lũy tài sản qua các tài khoản ưu đãi thuế chỉ là bước khởi đầu. Với phần lớn gia đình người Việt, mục tiêu lớn nhất của khoản tiền tích lũy này là sở hữu một tổ ấm vững chãi tại xứ sở lá phong. Để tiếp tục hành trình chuẩn bị dòng tiền đặt cọc (Down Payment), tìm hiểu thủ tục vay thế chấp và xây dựng lộ trình an cư trọn vẹn, bạn có thể tham khảo thêm các cẩm nang hướng dẫn chuyên sâu tại CanadaHomeHub.Ca.
Cảm ơn bạn đã theo dõi bài viết.