Guide complet des taux hypothécaires au Canada : Comment obtenir le meilleur taux pour votre prêt
L'achat d'une propriété représente souvent l'investissement le plus important d'une vie. Au Canada, le marché immobilier est étroitement lié à l'évolution des taux hypothécaires Canada, un facteur déterminant qui influence directement le montant de vos versements mensuels et votre capacité d'emprunt globale.
Que vous soyez un premier acheteur cherchant à acquérir votre maison de rêve ou un propriétaire actuel approchant de la date de renouvellement de votre prêt, comprendre le fonctionnement des taux d'intérêt est essentiel. Ce guide détaillé vous explique tout ce que vous devez savoir pour naviguer sereinement sur le marché hypothécaire canadien et sécuriser les meilleures conditions financières.
Comprendre le fonctionnement des taux hypothécaires au Canada
Un prêt hypothécaire est un contrat financier accordé par une institution préteuse pour financer l'achat d'un bien immobilier. En contrepartie, l'emprunteur s'engage à rembourser le capital assorti d'intérêts sur une période déterminée.
Le rôle du taux directeur de la Banque du Canada
Le taux directeur fixé par la Banque du Canada est le principal moteur des taux d'intérêt au pays. Lorsque la Banque du Canada modifie son taux directeur pour contrôler l'inflation ou stimuler l'économie, les grandes institutions financières ajustent leur taux préférentiel (prime rate). Ce dernier sert de base au calcul des taux hypothécaires variables accordés aux consommateurs.
Terme hypothécaire vs Période d'amortissement
Il est primordial de distinguer deux concepts fondamentaux :
-
Le terme hypothécaire : Il s'agit de la durée pendant laquelle le contrat hypothécaire et le taux d'intérêt convenu restent en vigueur (généralement de 6 mois à 10 ans, le terme de 5 ans étant le plus populaire au Canada). À la fin du terme, vous devez renouveler le solde restant.
-
La période d'amortissement : C'est le nombre total d'années nécessaires pour rembourser l'intégralité du prêt (souvent 25 ou 30 ans).
Taux fixe ou taux variable : Quel choix effectuer ?
L'une des décisions les plus cruciales lors de la souscription d'un prêt concerne la structure du taux d'intérêt.
Les caractéristiques du taux hypothécaire fixe
Avec un taux fixe, le taux d'intérêt et le montant de vos remboursements restent strictement identiques pendant toute la durée du terme.
-
Avantages : Prévisibilité budgétaire totale, protection contre les hausses de taux d'intérêt.
-
Inconvénients : Taux généralement légèrement plus élevé au départ, pénalités de remboursement anticipé souvent plus coûteuses en cas de rupture de contrat.
Les caractéristiques du taux hypothécaire variable
Un taux variable fluctue en fonction des variations du taux préférentiel des banques. Vos versements peuvent fluctuer ou la proportion allouée au remboursement du capital peut varier.
-
Avantages : Taux historiquement plus avantageux lors des périodes de baisse des taux, pénalités de résiliation souvent limitées à trois mois d'intérêts.
-
Inconvénients : Incertitude financière, risque d'augmentation des versements si les taux grimpent.
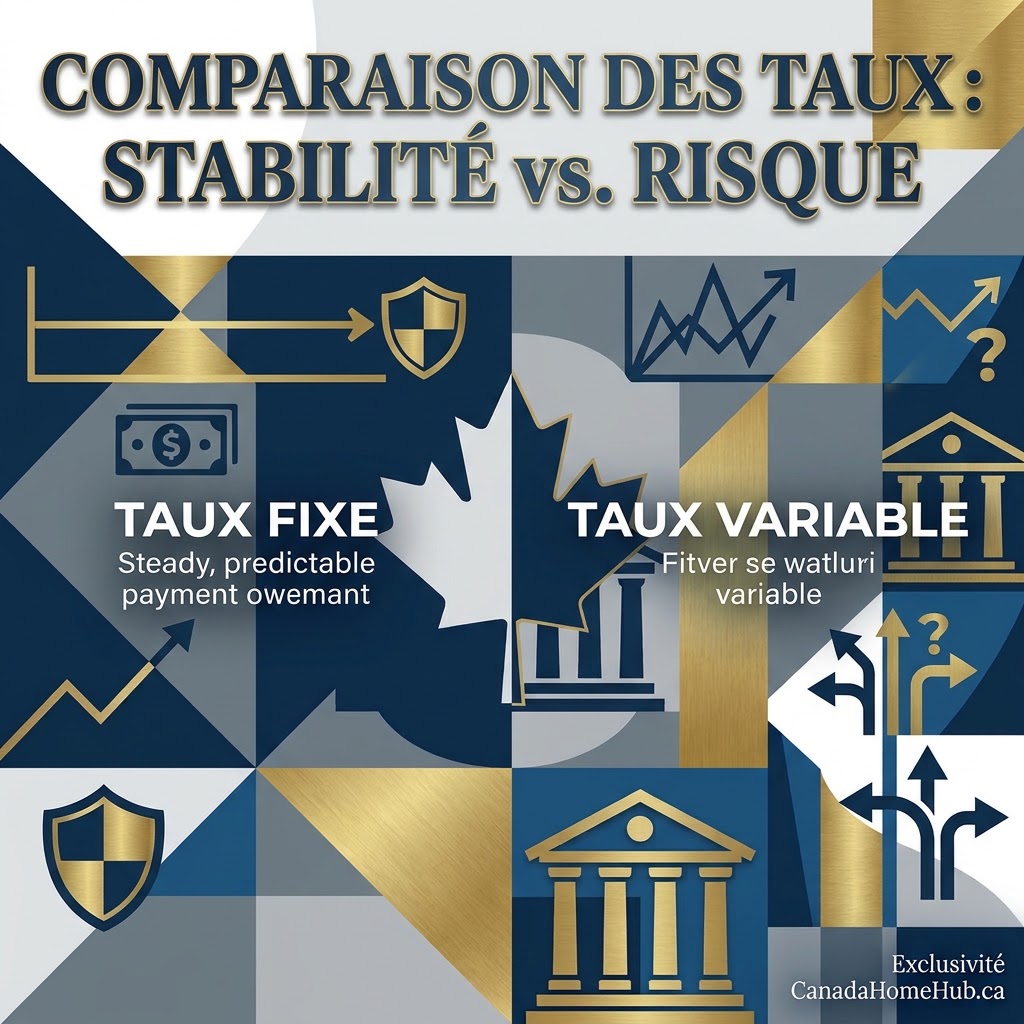
Comparaison visuelle entre taux hypothécaire fixe et taux variable au Canada.jpg
Tableau comparatif : Taux fixe vs Taux variable
| Critère | Taux Fixe | Taux Variable |
| Stabilité des paiements | Garantie à 100 % durant le terme | Fluctue selon le taux préférentiel |
| Pénalité de résiliation | Différentiel de taux d'intérêt (DTI) ou 3 mois d'intérêts | Généralement 3 mois d'intérêts |
| Niveau de risque | Faible (sécurisant) | Modéré à élevé (selon le marché) |
| Profil idéal | Prudence, budget strict | Tolérance au risque, prévision de baisse des taux |
Les facteurs qui influencent votre taux hypothécaire personnel
Les prêteurs n'accordent pas le même taux à tous les emprunteurs. Votre taux individuel dépend de plusieurs éléments clés :
-
Votre pointage de crédit : Un score élevé (généralement supérieur à 680 ou 720) démontre une excellente gestion financière et vous donne accès aux taux les plus bas.
-
La mise de fonds : Une mise de fonds égale ou supérieure à 20 % du prix d'achat vous évite de payer l'assurance hypothécaire (comme celle offerte par la SCHL). Cependant, les prêts assurés bénéficient parfois de taux d'intérêt légèrement inférieurs en raison du risque réduit pour le prêteur.
-
Le ratio d'endettement : Les ratios d'amortissement brut de la dette (ABD) et d'amortissement total de la dette (ATD) permettent aux institutions financières de mesurer votre capacité à assumer le remboursement.
-
Le type d'occupation : Une résidence principale bénéficie souvent de conditions plus avantageuses qu'un immeuble locatif ou une résidence secondaire.
Pour explorer les tendances du marché canadien et évaluer vos options d'achat, vous pouvez consulter des ressources d'information spécialisées comme CanadaHomeHub.Ca, qui aide les acheteurs à se repérer dans le secteur résidentiel au Canada.
Le test de résistance hypothécaire au Canada : Ce qu'il faut savoir
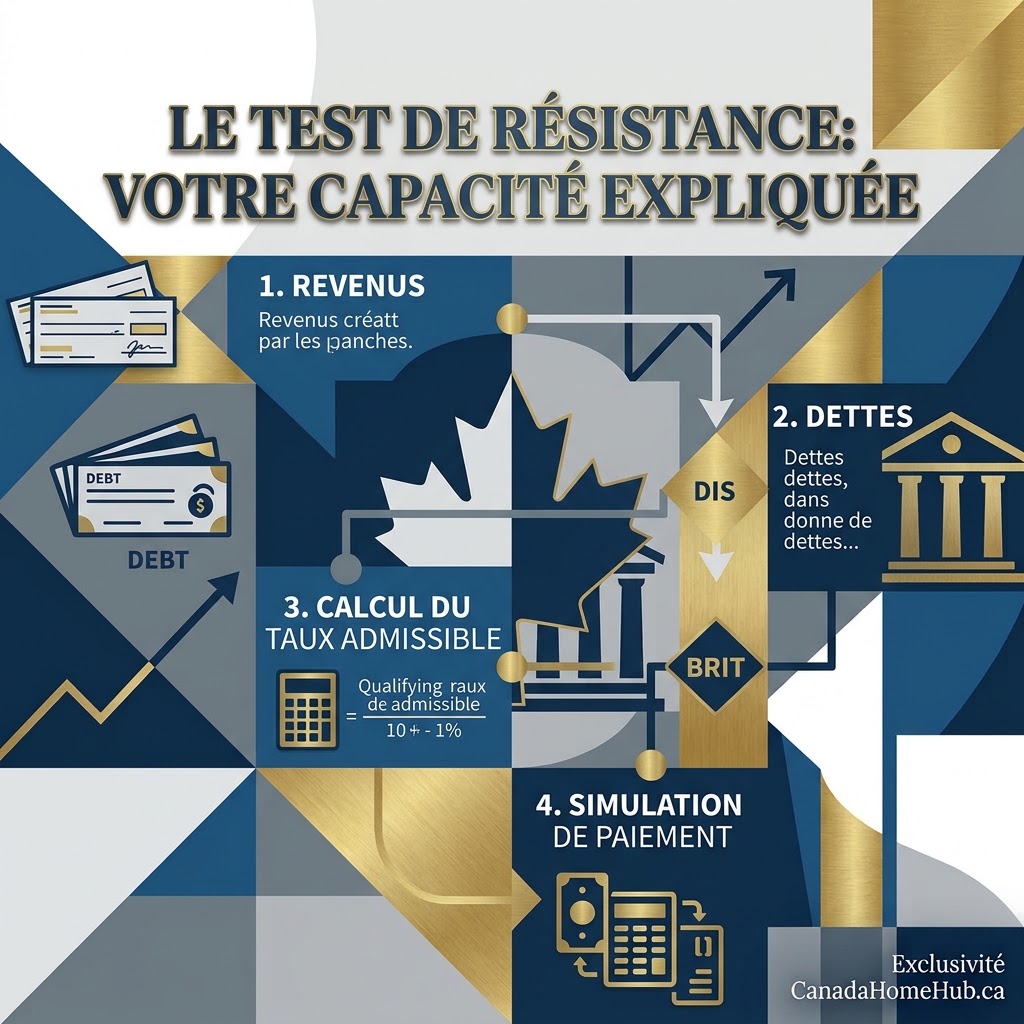
Diagramme du processus de qualification pour le test de résistance hypothécaire canadien.jpg
Instauré par le Bureau du surintendant des institutions financières (BSIF), le test de résistance (stress test) s'applique à tous les emprunteurs au Canada, y compris ceux qui effectuent une mise de fonds importante.
Pour réussir le test de résistance, vous devez prouver votre capacité financière à rembourser votre prêt au taux le plus élevé entre :
-
Le taux négocié avec votre prêteur majoré de 2 %.
-
Le taux repère de qualification fixé par les autorités réglementaires.
Ce mécanisme vise à s'assurer que les propriétaires pourront continuer à honorer leurs engagements financiers même en cas de hausse significative des taux d'intérêt.
5 stratégies efficaces pour obtenir le meilleur taux hypothécaire
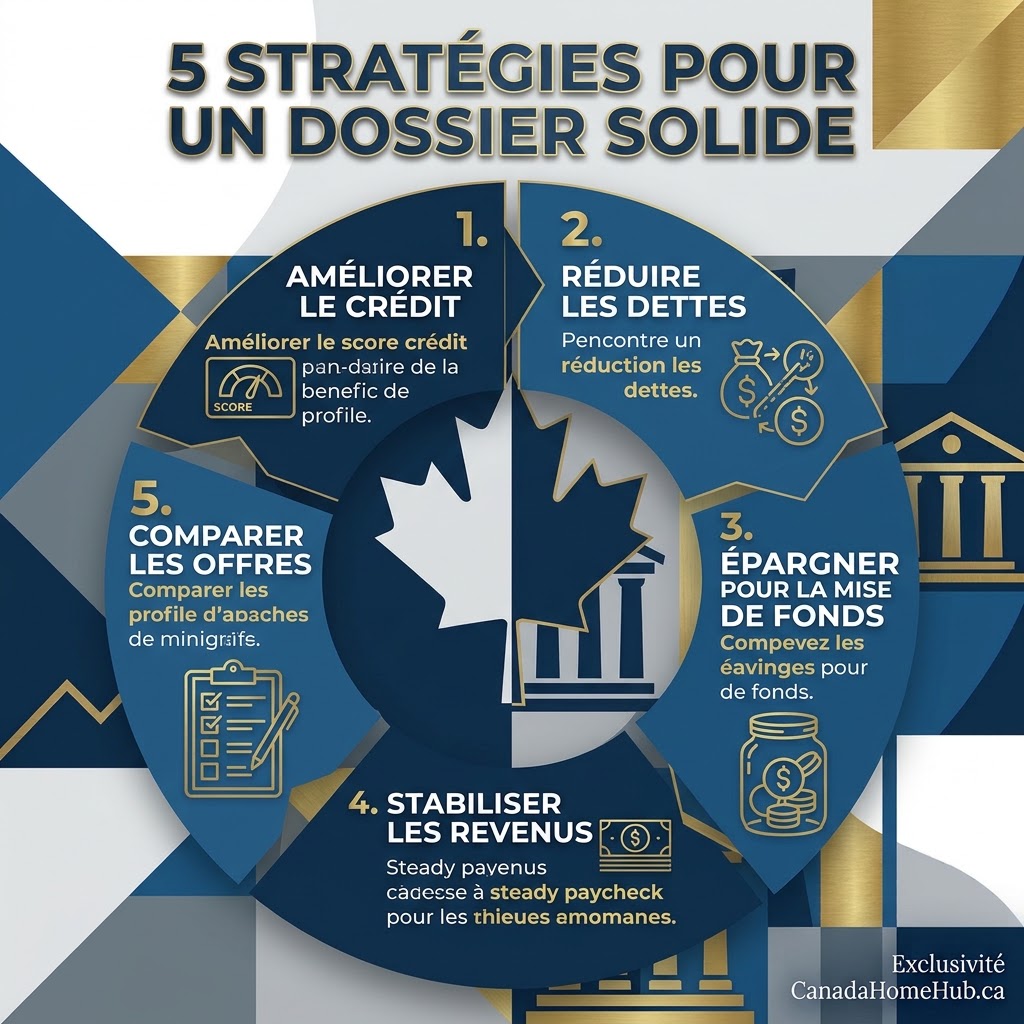
Infographie résumant 5 stratégies pour obtenir un meilleur taux hypothécaire au Canada.jpg
-
Améliorer votre dossier de crédit : Remboursez vos dettes à taux d'intérêt élevé et évitez d'accumuler de nouvelles obligations avant de faire une demande de prêt.
-
Magasiner et comparer les offres : Ne vous contentez pas de l'offre initiale de votre institution financière habituelle. Consultez différents prêteurs et courtiers.
-
Considérer le recours à un courtier hypothécaire : Les courtiers ont accès à un vaste réseau de prêteurs virtuels et de banques, ce qui leur permet de négocier des conditions très compétitives.
-
Négocier les options du contrat : Le taux d'intérêt n'est pas le seul élément négociable. Vérifiez les privilèges de remboursement anticipé et la portabilité du prêt.
-
Faire bloquer son taux : Si vous trouvez un taux avantageux durant vos recherches, demandez une garantie de taux (souvent valide de 90 à 120 jours) pendant que vous concrétisez votre projet d'achat.
Pour mieux planifier votre parcours d'achat ou suivre les mises à jour du marché immobilier canadien, visitez CanadaHomeHub.Ca afin d'enrichir votre réflexion stratégique.
Renouvellement et refinancement : Maximiser vos économies
Lorsque votre terme hypothécaire touche à sa fin, le renouvellement est le moment opportun pour réévaluer vos besoins. Ne signez pas aveuglément l'offre de renouvellement envoyée par votre prêteur actuel. C'est l'occasion idéale de renégocier votre taux ou de changer d'institution si une meilleure opportunité se présente.
Si vous souhaitez utiliser l'équité accumulée sur votre propriété pour consolider des dettes ou financer des travaux, le refinancement hypothécaire vous permet d'ajuster le solde et les conditions de votre prêt initial.
Foire aux questions (FAQ) sur les taux hypothécaires au Canada
1. Quelle est la mise de fonds minimale requise pour un achat résidentiel au Canada ?
Au Canada, la mise de fonds minimale est de 5 % pour la tranche du prix d'achat allant jusqu'à 500 000 $. Pour la portion située entre 500 000 $ et 999 999 $, la mise de fonds requise sur cette tranche est de 10 %. Pour les propriétés de 1 million de dollars ou plus, une mise de fonds de 20 % est obligatoire.
2. Qu'est-ce que l'assurance hypothécaire de la SCHL ?
L'assurance hypothécaire (fournie par la SCHL, Sagen ou Canada Guaranty) est obligatoire pour les prêts dont la mise de fonds est inférieure à 20 %. Elle protège le prêteur en cas de défaut de paiement de l'emprunteur, tout en permettant à ce dernier d'accéder à la propriété avec un apport initial réduit.
3. Puis-je changer de type de taux (variable à fixe) en cours de terme ?
Oui, la plupart des contrats à taux variable permettent de convertir le prêt vers un taux fixe pour la durée restante du terme sans pénalité majeure, selon les conditions spécifiées dans votre contrat initial.
4. Quelle est la différence entre un prêt hypothécaire ouvert et fermé ?
Un prêt fermé offre des taux d'intérêt plus bas mais impose des limites strictes et des pénalités sur les remboursements anticipés. Un prêt ouvert permet de rembourser l'intégralité ou une partie du prêt à tout moment sans pénalité, mais s'accompagne d'un taux d'intérêt nettement plus élevé.
5. Est-il préférable de choisir un terme de 3 ans ou de 5 ans ?
Le choix dépend des prévisions du marché et de votre tolérance au risque. Le terme de 5 ans offre une sécurité à plus long terme, tandis qu'un terme de 3 ans peut être judicieux si l'on anticipe une baisse des taux d'intérêt à moyen terme.
Conclusion
Suivre l'évolution des taux hypothécaires Canada est indispensable pour réussir votre projet immobilier et optimiser vos finances personnelles. En comprenant les facteurs qui influencent les taux, en évaluant soigneusement les options entre taux fixe et taux variable, et en comparant les offres sur le marché, vous serez en mesure de faire un choix éclairé et économique. Prenez le temps de préparer votre dossier, de tester vos capacités financières et de vous appuyer sur des sources fiables d'information pour concrétiser vos objectifs immobiliers au Canada.