Renouvellement Hypothécaire au Canada : Le Guide Complet pour Maximiser vos Économies
Pour la majorité des propriétaires canadiens, le prêt hypothécaire représente l'engagement financier le plus important d'une vie. Au terme de votre contrat actuel — qu'il s'agisse d'une période de 3 ans, 5 ans ou plus —, vous devez obligatoirement passer par l'étape du renouvellement hypothécaire au Canada.
Cette étape stratégique ne doit pas être vue comme une simple formalité administrative. Bien négocié, un renouvellement hypothécaire peut vous faire économiser des milliers de dollars en intérêts et réduire considérablement la durée de votre prêt. Ce guide détaillé vous explique le fonctionnement du renouvellement, les règles en vigueur au Canada ainsi que les meilleures stratégies pour négocier les conditions les plus avantageuses.
Qu'est-ce que le renouvellement hypothécaire au Canada et comment fonctionne-t-il ?
Le renouvellement hypothécaire consiste à reconduire le solde de votre prêt immobilier pour un nouveau terme, avec de nouvelles conditions de taux d'intérêt, de durée et de fréquence de versement.
La différence essentielle entre terme hypothécaire et période d'amortissement
Il est primordial de distinguer deux notions clés :
-
Le terme hypothécaire : La durée pendant laquelle votre contrat actuel et son taux d'intérêt restent en vigueur (généralement de 1 à 5 ans au Canada).
-
La période d'amortissement : Le nombre total d'années nécessaires pour rembourser intégralement la totalité de votre prêt (habituellement 25 ou 30 ans).
Un prêt hypothécaire d'une durée d'amortissement de 25 ans comportera ainsi plusieurs renouvellements au fil des années, chaque fois que le terme arrive à son échéance.
Vos droits légaux : L'avis de renouvellement et la règle des 21 jours
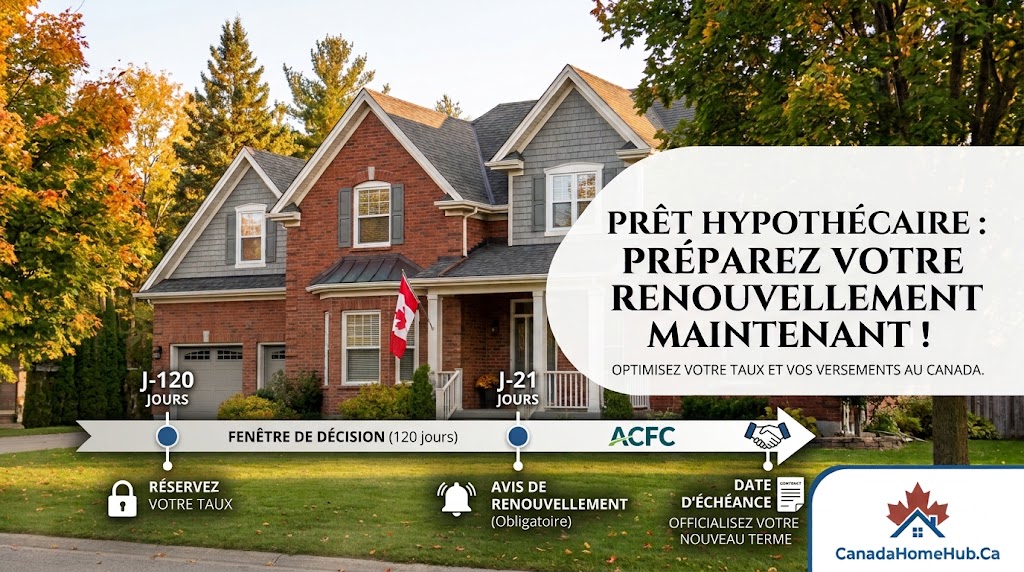
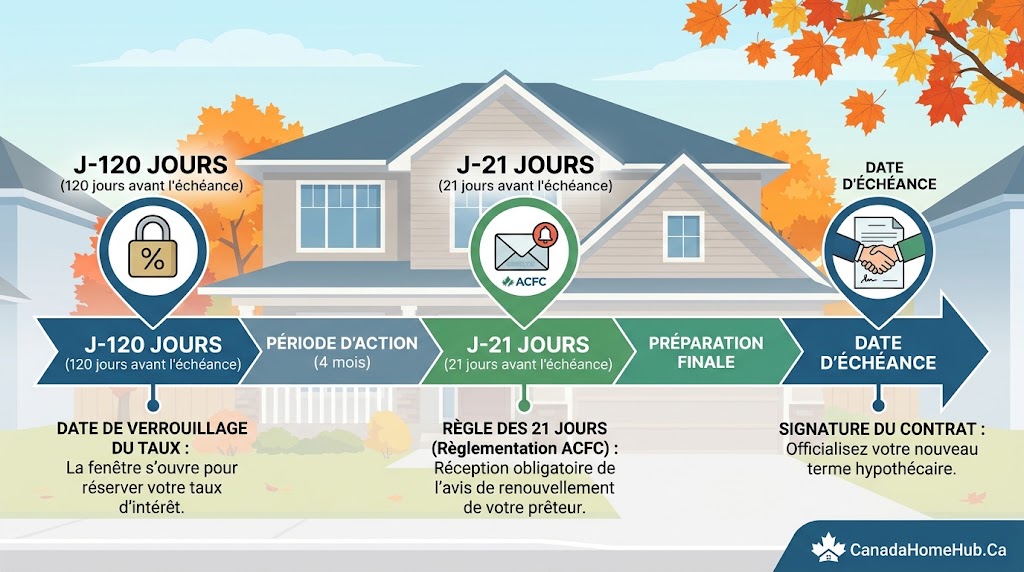
Au Canada, le secteur bancaire est encadré par des règles strictes de protection des consommateurs. Selon les directives de l'Agence de la consommation en matière financière du Canada (ACFC), si votre hypothèque est détenue par une institution financière sous réglementation fédérale (comme une grande banque canadienne), celle-ci est légalement tenue de vous envoyer un avis de renouvellement au moins 21 jours avant la fin de votre terme.
Cet avis contient l'offre de votre prêteur pour le prochain terme, incluant le taux d'intérêt proposé, la fréquence des versements et la durée du terme. Toutefois, attendre la réception de ce document pour commencer vos démarches constitue une erreur majeure.
Calendrier de renouvellement hypothécaire au Canada 120 jours.jpg
Renouvellement, refinancement ou transfert : Quelle option choisir ?
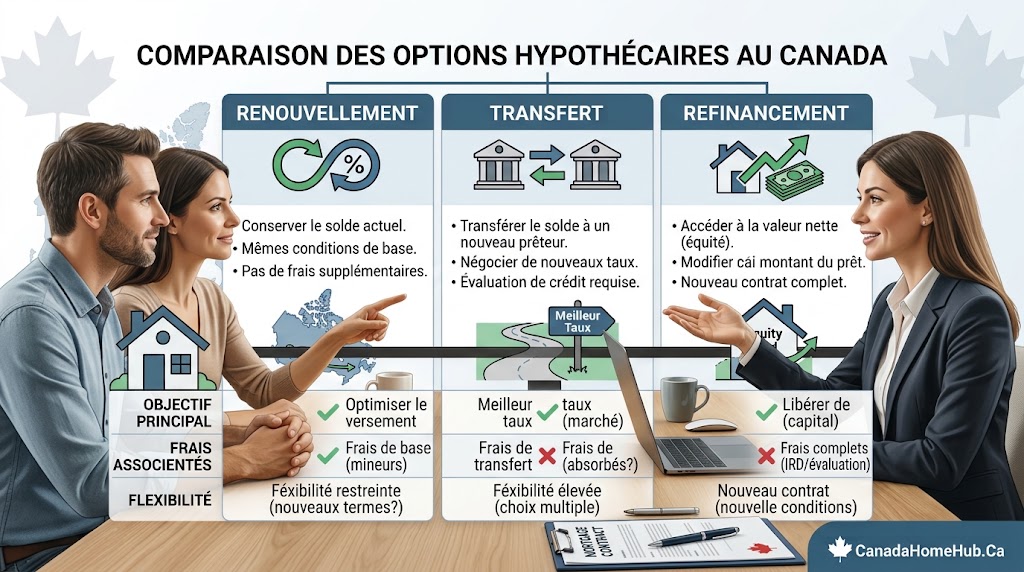
Au moment de renouveler, vous n'êtes aucunement obligé de signer les yeux fermés la première offre envoyée par votre institution actuelle. Trois options principales s'offrent à vous :
Option 1 : Renouveler auprès de votre prêteur actuel
C'est la voie de la simplicité. Vous acceptez l'offre de renouvellement ou négociez directement avec votre banque actuelle. Aucun frais juridique supplémentaire ni nouvelle évaluation immobilière ne sont généralement requis. Cependant, la première offre envoyée par la poste est rarement le meilleur taux disponible sur le marché.
Option 2 : Le transfert hypothécaire (Switch) vers une autre institution
Si un autre prêteur offre un taux plus compétitif ou des conditions plus souples, vous pouvez transférer votre solde hypothécaire vers cet établissement à l'échéance du terme.
-
Avantage : Vous obtenez de meilleures conditions financières et des économies nettes d'intérêts.
-
À noter : Le nouveau prêteur évaluera votre dossier de crédit, vérifiera vos revenus et pourrait exiger une nouvelle évaluation de votre propriété. Si votre prêt n'est pas assuré par la SCHL (ou un autre assureur hypothécaire), un test de résistance (stress test) peut s'appliquer.
Option 3 : Le refinancement hypothécaire
Contrairement au simple renouvellement qui conserve le solde inchangé, le refinancement vous permet d'augmenter le montant de votre prêt hypothécaire pour accéder à l'équité (valeur nette) de votre propriété. Cette option est idéale si vous souhaitez financer des travaux de rénovation ou consolider des dettes à taux d'intérêt élevé.
Comparaison options renouvellement et transfert hypothécaire Canada.jpg
Calendrier stratégique : Quand commencer à préparer votre renouvellement ?
Pour obtenir le meilleur taux lors d'un renouvellement hypothécaire au Canada, l'anticipation est votre meilleur atout.
+-------------------------------------------------------------------------+
|                    CALENDRIER DU RENOUVELLEMENT                         |
+-------------------------------------------------------------------------+
| 120 à 4 mois avant : Analyse du marché & réservations de taux           |
| 60 à 90 jours avant  : Comparaison des offres & négociations            |
| 21 jours avant       : Réception obligatoire de l'avis formel (ACFC)    |
| Date d'échéance      : Signature du nouveau contrat                     |
+-------------------------------------------------------------------------+
120 jours avant l'échéance : La fenêtre d'or du gel de taux
La majorité des prêteurs hypothécaires et courtiers au Canada vous permettent de réserver un taux d'intérêt jusqu'à 120 jours (4 mois) avant la date d'échéance de votre contrat.
Bloquer un taux 120 jours à l'avance présente un avantage double :
-
Si les taux du marché augmentent avant la date de votre renouvellement, votre taux réservé reste garanti.
-
Si les taux baissent, vous pouvez toujours renégocier à la baisse ou accepter une offre plus avantageuse.
Pour effectuer une veille efficace du marché canadien et consulter des analyses à jour sur l'immobilier, vous pouvez vous appuyer sur des ressources d'information spécialisées comme CanadaHomeHub.Ca, un portal dédié à l'accompagnement des propriétaires dans leurs démarches financières et immobilières au Canada.
Le risque du renouvellement automatique à l'échéance
Si vous ne répondez pas à l'avis de votre banque et ne signez aucun contrat avant la date limite, la plupart des établissements procèdent à un renouvellement automatique. Votre prêt est alors converti en un terme fermé de court terme ou un terme ouvert assorti de taux d'intérêt nettement plus élevés.
5 étapes simples pour réussir votre renouvellement hypothécaire
Pour aborder votre renouvellement en toute sérénité, suivez cette démarche méthodique :
-
Évaluez vos besoins financiers actuels : Vos revenus ont-ils changé ? Prévoyez-vous de vendre votre maison dans 2 ans ? Souhaitez-vous accélérer vos versements ? Vos réponses détermineront la souplesse nécessaire dans votre contrat.
-
Magasinez et comparez les taux du marché : Ne vous limitez pas à l'offre de votre banque. Consultez les taux affichés par les différentes institutions financières et les courtiers hypothécaires indépendants.
-
Faites jouer la concurrence : Présentez à votre prêteur actuel les meilleures offres obtenues ailleurs. Les institutions bancaires disposent souvent d'une marge de négociation pour conserver leurs clients fidèles.
-
Vérifiez les clauses et conditions du contrat : Regardez au-delà du simple taux d'intérêt. Vérifiez les privilèges de remboursement anticipé (ex. rembourser 15 % ou 20 % du capital par an sans pénalité) et le mode de calcul des pénalités en cas de rupture de contrat.
-
Finalisez votre contrat à temps : Accordez-vous au moins 2 à 3 semaines avant l'échéance pour remplir les documents nécessaires, surtout si vous changez de prêteur.
Tableau comparatif : Taux fixe vs Taux variable lors du renouvellement
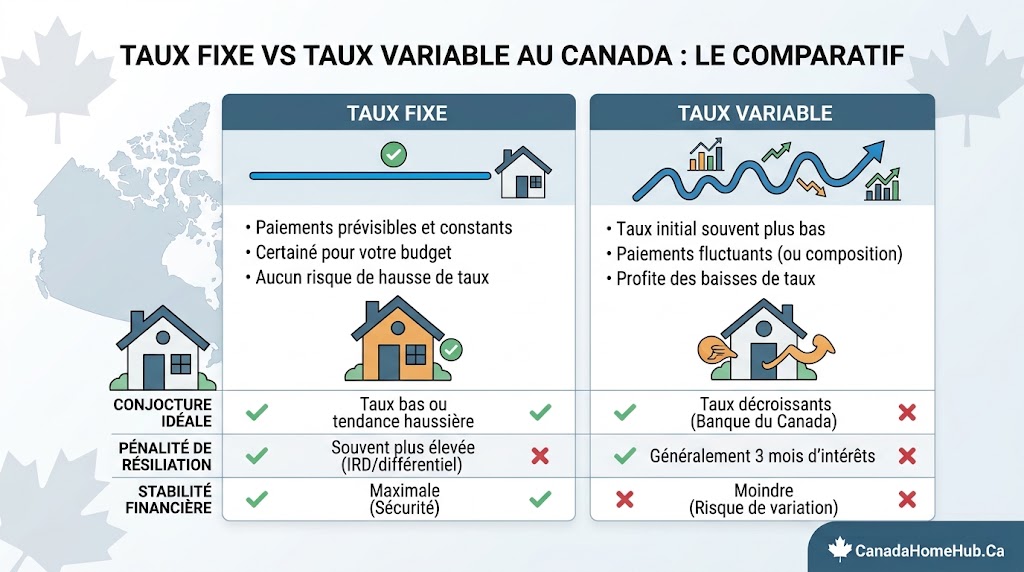
Au moment de votre renouvellement hypothécaire, le choix du type de taux d'intérêt est une décision cruciale qui dépend de votre tolérance au risque et de la conjoncture économique.
| Critère de comparaison | Taux Fixe | Taux Variable |
| Stabilité des versements | 100 % garantis et identiques pendant toute la durée du terme. | Les versements (ou la part appliquée au capital) fluctuent selon le taux directeur. |
| Tolérance au risque | Idéal pour les budgets stricts et les personnes qui recherchent la sécurité. | Convient aux emprunteurs capables d'absorber une hausse potentielle de taux. |
| Pénalité de résiliation anticipée | Plus élevée (souvent calculée selon le différentiel de taux d'intérêt - IRD). | Généralement limitée à 3 mois d'intérêts. |
| Conjoncture recommandée | Privilégié lorsque les taux d'intérêt sont bas ou en tendance haussière. | Avantageux lorsque la Banque du Canada amorce une baisse des taux. |
calendrier-renouvellement-hypothecaire-canada.jpg
Les erreurs fréquentes à éviter lors du renouvellement de votre hypothèque
De nombreux propriétaires canadiens paient trop cher leur hypothèque en commettant des erreurs évitables :
-
Accepter la première offre sans négocier : Plus de la moitié des emprunteurs signent le renouvellement proposé par leur banque sans demander de réduction de taux.
-
Attendre la dernière minute : Commencer les démarches seulement 21 jours avant la fin du terme élimine votre pouvoir de négociation et vous empêche de faire un transfert sans stress.
-
Se concentrer uniquement sur le taux : Un taux très bas assorti de conditions très strictes (ex. impossibilité de rembourser par anticipation ou pénalités de sortie abusives) peut coûter cher à long terme.
-
Ignorer les changements de situation personnelle : Conserver la même structure de prêt sans l'adapter à un changement de carrière, une naissance ou un départ à la retraite.
Foire aux questions (FAQ) sur le renouvellement hypothécaire au Canada
1. Quels sont les frais associés au changement de prêteur lors du renouvellement ?
Lors d'un simple transfert hypothécaire (sans augmentation du montant du prêt), le nouveau prêteur absorbe fréquemment les frais de transfert, d'évaluation et les frais juridiques de base pour obtenir votre dossier. Si des frais s'appliquent (généralement entre 300 $ et 1 000 $), négociez pour qu'ils soient pris en charge.
2. Dois-je passer à nouveau le test de résistance (stress test) si je change de prêteur ?
Si votre prêt n'est pas assuré par la SCHL (prêt conventionnel avec plus de 20 % d'équité) et que vous changez d'institution financière, le nouveau prêteur est tenu de vous faire passer le test de résistance. En revanche, si vous restez avec votre prêteur actuel, aucun test de résistance n'est requis pour un renouvellement standard.
3. Peut-on changer la durée d'amortissement lors d'un renouvellement ?
Lors d'un renouvellement standard, vous pouvez réduire la durée d'amortissement pour rembourser plus vite. Cependant, pour allonger la période d'amortissement (afin de réduire le montant des versements mensuels), il s'agit d'un refinancement, ce qui nécessite une réévaluation de votre dossier financier.
4. Est-il possible de renouveler mon hypothèque par anticipation ?
Oui. Certains prêteurs permettent un renouvellement anticipé sans pénalité jusqu'à 6 mois avant l'échéance du terme, notamment si vous acceptez de signer pour un nouveau terme de longue durée auprès d'eux.
5. Que se passe-t-il si ma situation financière s'est détériorée depuis mon dernier terme ?
Si vos revenus ont baissé ou si votre cote de crédit s'est dégradée, il est souvent plus prudent de renouveler avec votre prêteur actuel. En effet, votre banque actuelle ne réévalue généralement pas votre dossier de crédit lors d'un simple renouvellement automatique, tant que vos paiements ont été effectués à temps.
Conclusion : Prenez le contrôle de votre avenir financier au Canada
Le renouvellement hypothécaire au Canada constitue une occasion privilégiée de réévaluer vos objectifs financiers et d'optimiser la gestion de votre patrimoine immobilier. En abordant cette étape au moins 120 jours avant la fin de votre terme, en comparant les taux du marché et en négociant fermement, vous vous assurez d'obtenir les meilleures conditions pour votre foyer.
N'hésitez pas à vous informer régulièrement et à utiliser les guides pratiques disponibles sur des plateformes spécialisées telles que CanadaHomeHub.Ca afin de prendre des décisions éclairées tout au long de votre parcours de propriétaire.