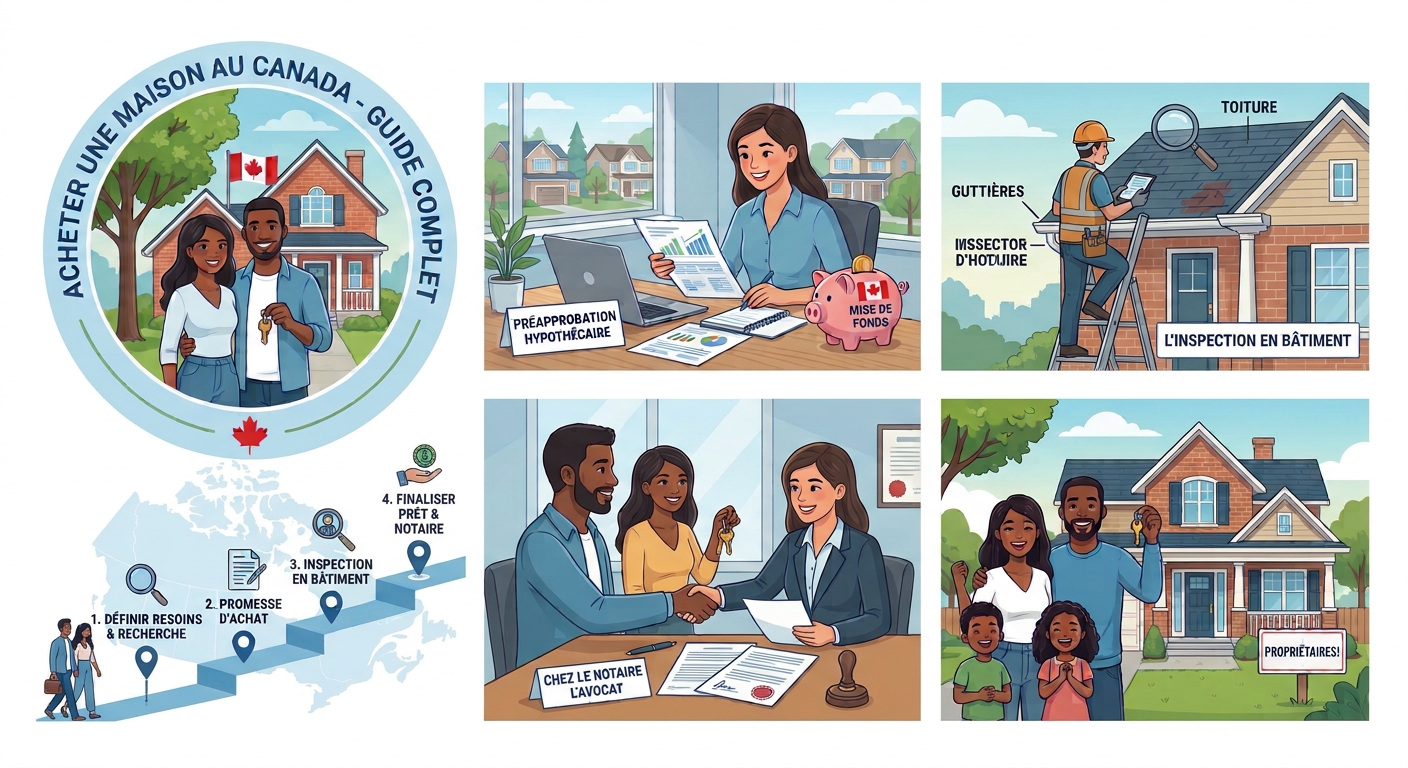
Acheter une maison au Canada représente une étape majeure dans une vie, qu'il s'agisse d'une première acquisition, d'un déménagement entre provinces ou d'une installation en tant que nouveau résident. Le marché immobilier canadien est réputé pour sa stabilité, mais il obéit à des règles strictes, des procédures juridiques précises et des conditions financières particulières.
Dans ce guide complet, vous découvrirez toutes les étapes indispensables pour réussir l'achat de votre propriété au Canada : de la constitution de votre mise de fonds à la signature chez le notaire, en passant par l'obtention d'un prêt hypothécaire et la recherche efficace de votre futur chez-vous.
1. Comprendre le Marché Immobilier Canadien et les Règles Actuelles
Avant de vous lancer dans les visites de propriétés, il est crucial de comprendre l'encadrement légal du marché immobilier canadien.
Les restrictions pour les acheteurs non résidents
Le gouvernement canadien a mis en place des réglementations encadrant l'achat de propriétés résidentielles par des non-Canadiens dans certaines zones urbaines afin de favoriser l'accès à la propriété pour les résidents locaux. Si vous êtes citoyen canadien ou résident permanent, ces restrictions ne s'appliquent pas à vous. Pour les résidents temporaires (permis de travail ou d'études), des conditions spécifiques d'admissibilité existent. Il est fortement recommandé de vérifier votre statut légal au préalable.
Différences provinciales : Québec vs Reste du Canada
Le Canada est une fédération où le droit immobilier varie selon la province :
-
Au Québec : Le système juridique repose sur le Code civil. Les transactions immobilières sont finalisées devant un notaire, qui rédige l'acte d'achat et gère le transfert des fonds.
-
Dans les autres provinces (Ontario, Colombie-Britannique, etc.) : C'est le système de la Common Law qui s'applique. Les transactions sont encadrées par des avocats en droit immobilier (real estate lawyers).
2. Préparer son Budget et le Financement Hypothécaire
La préparation financière est le pilier de tout projet immobilier au Canada.
La mise de fonds minimale requise au Canada
Au Canada, le montant de la mise de fonds minimale dépend directement du prix d'achat de la propriété :
-
500 000 $ ou moins : La mise de fonds minimale est de 5 % du prix d'achat.
-
Entre 500 000 $ et 999 999 $ : La mise de fonds est de 5 % pour la tranche jusqu'à 500 000 $, plus 10 % pour la tranche supérieure à 500 000 $.
-
1 000 000 $ et plus : La mise de fonds minimale est obligatoirement de 20 %.
L'assurance hypothécaire de la SCHL
Si votre mise de fonds est inférieure à 20 % du prix d'achat, votre prêt est considéré comme un prêt à faible mise de fonds (ou prêt assuré). Vous devez obligatoirement souscrire une assurance prêt hypothécaire, principalement fournie par la Société canadienne d'hypothèques et de logement (SCHL), ou des assureurs privés comme Sagen ou Canada Guaranty. La prime d'assurance est généralement ajoutée au montant total de votre prêt hypothécaire.
Préapprobation hypothécaire : Pourquoi est-elle essentielle ?
Obtenir une préapprobation hypothécaire auprès d'une institution financière ou par l'entremise d'un courtier hypothécaire vous permet de :
-
Connaître exactement votre capacité d'emprunt maximale.
-
Gel d'un taux d'intérêt pendant une période donnée (souvent 90 à 120 jours).
-
Démontrer aux vendeurs que vous êtes un acheteur sérieux et solvable.
3. Les Étapes Clés pour Acheter une Maison au Canada
Étape 1 : Définir ses besoins et rechercher des propriétés
Prenez le temps de lister vos critères prioritaires : localisation, type de propriété (maison unifamiliale, condo, maison de ville), nombre de chambres, proximité des écoles et des transports.
Pour optimiser votre recherche et explorer les opportunités du marché canadien, l'utilisation de plateformes spécialisées telles que CanadaHomeHub.Ca permet d'accéder à des outils et des informations précieuses pour bien s'orienter parmi les offres disponibles à travers les différentes régions.
Étape 2 : Faire une offre d'achat (Promesse d'achat)
Lorsque vous trouvez la propriété idéale, vous rédigez une offre d'achat écrite avec l'aide de votre courtier immobilier. Ce document juridique précise :
-
Le prix proposé.
-
Les conditions d'achat (obtention du financement, inspection satisfaisante, examen des documents de copropriété).
-
La date d'occupation souhaitée.
-
L'acompte (dépôt de garantie).
Étape 3 : L'inspection en bâtiment
L'inspection en bâtiment par un professionnel certifié est une étape essentielle. L'inspecteur examine la structure, la toiture, la plomberie, l'électricité et les systèmes de chauffage pour détecter d'éventuels vices cachés ou des travaux majeurs à prévoir. Le rapport d'inspection peut vous servir de levier de négociation ou vous permettre de vous retirer de la vente si des problèmes graves sont découverts.
Étape 4 : Finaliser le prêt et passer chez le notaire / l'avocat
Une fois les conditions levées, votre dossier est transmis au notaire (au Québec) ou à l'avocat (dans les autres provinces). Il effectue la recherche de titres de propriété, vérifie l'absence de charges ou d'hypothèques légales, prépare le transfert de propriété et gère le déboursement des fonds.
4. Les Frais Annexes et Cachés à Prévoir
En plus de la mise de fonds, vous devez prévoir entre 1,5 % et 4 % du prix d'achat pour couvrir les frais de clôture.
Droits de mutation (Taxe de bienvenue)
Toutes les provinces ou municipalités prélèvent une taxe sur le transfert de propriété lors de l'achat d'un bien immobilier. Au Québec, cette taxe est communément appelée « taxe de bienvenue ». Le montant varie selon un barème progressif basé sur le prix de la propriété.
Frais juridiques, d'évaluation et d'ajustement
-
Honoraires du notaire ou de l'avocat : Entre 1 000 $ et 2 500 $ selon la complexité.
-
Frais d'inspection en bâtiment : Environ 500 $ à 900 $.
-
Frais d'évaluation immobilière : Souvent exigés par le prêteur (300 $ à 500 $).
-
Ajustements : Remboursement au vendeur des portions payées d'avance pour les taxes foncières ou scolaires.
5. Tableau Comparatif : Mise de Fonds et Exigences d'Assurance
| Prix d'achat de la propriété | Mise de fonds minimale requise | Assurance prêt hypothécaire obligatoire (ex. SCHL) ? |
| 400 000 $ | 5 % (20 000 $) | Oui |
| 750 000 $ \vert{} 5 % sur 500k$ + 10 % sur 250k$= 50 000$ | Oui | |
| 1 200 000 $ | 20 % (240 000 $) | Non (Prêt conventionnel) |
6. Foire Aux Questions (FAQ) sur l'Achat Immobilier au Canada
Puis-je acheter une maison au Canada si je ne suis pas encore résident permanent ?
Oui, il est possible d'acheter une propriété sous certaines conditions légales et règles d'admissibilité applicables aux résidents temporaires (ex. titulaires d'un permis de travail valide). Il est fortement conseillé de consulter un spécialiste en droit immobilier pour vérifier votre éligibilité.
Quel est le rôle d'un courtier immobilier au Canada ?
Un courtier immobilier vous accompagne dans la recherche, l'évaluation de la valeur marchande des biens, la rédaction des contrats légaux et la négociation des termes d'achat. Dans la plupart des provinces, les services du courtier acheteur sont payés par le vendeur via le partage de la commission.
Qu'est-ce que le Régime d'accession à la propriété (RAP) ?
Le RAP est un programme fédéral canadien qui permet aux acheteurs d'une première maison de retirer jusqu'à 60 000 $ de leurs Régimes enregistrés d'épargne-retraite (REER) sans payer d'impôt, afin de financer leur mise de fonds. Les sommes retirées doivent être remboursées sur une période de 15 ans.
Quelle est la différence entre un prêt hypothécaire à taux fixe et à taux variable ?
Un prêt à taux fixe garantit un taux d'intérêt et des versements constants pendant toute la durée du terme contractuel. Un prêt à taux variable voit son taux fluctuer en fonction du taux directeur fixé par la Banque du Canada.
Quels sont les coûts récurrents à prévoir après l'achat d'une maison ?
En tant que propriétaire, vous devrez vous acquitter des taxes foncières (municipales et scolaires), de l'assurance habitation, des frais de chauffage et d'électricité, de l'entretien général, ainsi que des frais de copropriété s'il s'agit d'un condo.
Conclusion : Réussir son Projet Immobilier au Canada
Acheter une maison au Canada est une démarche enrichissante qui nécessite une bonne planification financière et une connaissance claire des étapes légales. En préparant rigoureusement votre mise de fonds, en obtenant une préapprobation hypothécaire et en vous entourant de professionnels qualifiés (courtier, inspecteur, notaire ou avocat), vous sécurisez votre investissement à long terme.
Pour faciliter vos recherches et vous tenir informé des tendances du marché canadien, n'hésitez pas à vous appuyer sur des plateformes spécialisées comme CanadaHomeHub.Ca, une ressource pratique pour concrétiser votre projet immobilier en toute sérénité.