Capacité d'achat immobilier au Canada : Comment la calculer et l'optimiser ?
Acheter une propriété est l'un des investissements financiers les plus importants de votre vie. Que vous soyez un premier acheteur ou que vous souhaitiez changer de résidence, déterminer avec précision votre capacité d'achat immobilier au Canada constitue la première étape essentielle de votre projet.
Comprendre le montant maximal que vous pouvez investir vous évitera de visiter des propriétés hors de votre budget ou d'essuyer un refus de prêt hypothécaire. Dans ce guide complet, nous analysons le fonctionnement des règles hypothécaires canadiennes, les critères appliqués par les institutions financières et les méthodes pratiques pour calculer et optimiser votre budget immobilier.
Qu'est-ce que la capacité d'achat immobilier ?
( La préparation des documents financiers, du revenu brut et de la mise de fonds est essentielle pour évaluer votre pouvoir d'achat.)
La capacité d'achat immobilier représente le prix total maximal d'une propriété que vous pouvez acquérir en combinant vos économies personnelles et votre capacité d'emprunt hypothécaire.
Différence entre capacité d'emprunt et capacité d'achat
Il est crucial de ne pas confondre ces deux notions :
-
La capacité d'emprunt : Il s'agit du montant maximal qu'une banque ou un prêteur hypothécaire accepte de vous prêter en fonction de vos revenus, de vos dettes actuelles et des taux d'intérêt en vigueur.
-
La capacité d'achat : Elle correspond à votre capacité d'emprunt additionnée à votre mise de fonds (votre apport personnel disponible).
Formule simple :
Capacité d'achat = Capacité d'emprunt maximale + Mise de fonds disponible
Les facteurs clés déterminant votre capacité d'achat au Canada
Les institutions financières canadiennes évaluent votre dossier selon plusieurs critères stricts régis par le Bureau du surintendant des institutions financières (BSIF) et la Société canadienne d'hypothèques et de logement (SCHL).
+-------------------------------------------------------------------+
|               FACTEURS CLÉS DE LA CAPACITÉ D'ACHAT                |
+------------------------------------+------------------------------+
| 1. Revenu brut du ménage           | Salaire, primes, autonomes   |
| 2. Mise de fonds disponible        | Épargne, RAP, CELIAPP        |
| 3. Dettes mensuelles existantes    | Cartes, autos, prêts         |
| 4. Taux d'admissibilité (Stress)   | Taux contractuel + 2 %       |
+------------------------------------+------------------------------+
1. Le revenu brut du ménage
Les prêteurs se basent sur votre revenu brut annuel (avant impôts). Cela inclut :
-
Les salaires de base à temps plein.
-
Les revenus d'emploi autonome (généralement évalués sur la moyenne des deux dernières années).
-
Les primes régulières, commissions, allocations familiales et pensions alimentations admissibles.
2. La mise de fonds (Apport personnel)
Au Canada, la mise de fonds minimale requise dépend du prix d'achat de la propriété :
-
500 000 $ ou moins : 5 % du prix d'achat.
-
Entre 500 000 $ et 999 999 $ : 5 % sur la première tranche de 500 000 $ et 10 % sur la tranche supérieure.
-
1 000 000 $ et plus : 20 % obligatoire du prix total.
3. Vos dettes et obligations financières actuelles
Toutes vos obligations financières mensuelles réduisent directement le montant que vous pouvez consacrer à votre versement hypothécaire. Cela comprend :
-
Les paiements de prêt automobile ou de location.
-
Les soldes de cartes de crédit et lignes de crédit.
-
Les prêts étudiants.
-
Les pensions alimentaires versées.
4. Le taux d'intérêt et le test de résistance hypothécaire
Même si votre prêteur vous propose un taux d'intérêt avantageux, vous devez prouver votre capacité à rembourser votre prêt à un taux plus élevé grâce au test de résistance hypothécaire.
Les ratios d'endettement : ABD (GDS) et ATD (TDS) expliqués
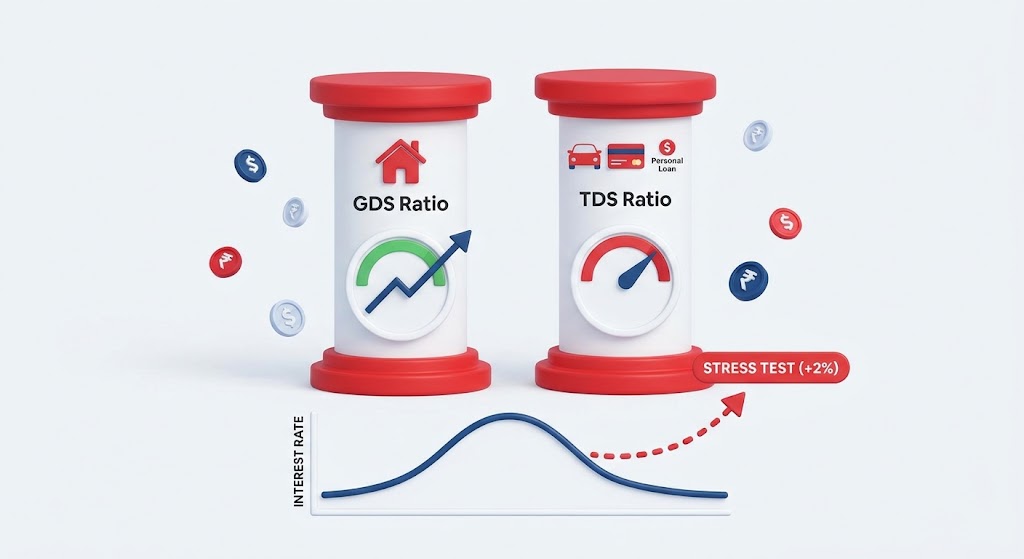
( Les ratios d'endettement ABD et ATD ainsi que le test de résistance hypothécaire déterminent la limite d'emprunt autorisée par les banques canadiennes.)
Au Canada, les banques utilisent deux ratios d'endettement réglementaires pour déterminer si votre budget est équilibré.
Le ratio d'amortissement brut de la dette (ABD / GDS)
Le ratio ABD mesure la proportion de votre revenu brut consacrée aux frais liés directement au logement. Ces frais comprennent :
-
Le versement hypothécaire (capital et intérêts).
-
Les taxes foncières.
-
Les frais de chauffage estimés.
-
50 % des frais de copropriété (si applicable).
Règle générale : Le ratio ABD ne doit pas dépasser 39 % de votre revenu brut mensuel (bien que la limite standard soit historiquement de 32 % à 35 % selon les prêteurs et l'assureur).
Le ratio d'amortissement total de la dette (ATD / TDS)
Le ratio ATD englobe l'ensemble de vos obligations financières, c'est-à-dire les frais de logement (ABD) plus toutes vos autres dettes.
Règle générale : Le ratio ATD ne doit pas dépasser 44 % de votre revenu brut mensuel.
Le test de résistance hypothécaire (Stress Test) au Canada
Instauré pour protéger les emprunteurs contre une hausse soudaine des taux d'intérêt, le test de résistance hypothécaire s'applique à tous les acheteurs, même avec une mise de fonds supérieure à 20 %.
Pour être admissible à un prêt, vous devez faire calculer vos ratios d'endettement en utilisant le taux d'admissibilité, qui correspond au chiffre le plus élevé entre :
-
Le taux d'intérêt négocié avec votre prêteur plus 2 %.
-
Le taux plancher fixé par le gouvernement (actuellement 5,25 %).
Exemple : Si votre banque vous propose un taux hypothécaire fixe sur 5 ans à 4,85 %, votre admissibilité sera calculée à un taux de 6,85 % (4,85 % + 2,00 %).
Exemples pratiques de calcul de capacité d'achat
Voici une simulation illustrative permettant de visualiser l'impact des revenus et des dettes sur la capacité d'achat globale au Canada.
Tableau comparatif des scénarios d'achat
| Profil d'acheteur | Revenu brut annuel | Dettes mensuelles | Mise de fonds | Taux négocié | Capacité d'achat estimée* |
| Acheteur Solo | 75 000 $ | 300 $ / mois | 25 000 $\vert{} 4,75 \% \vert{} **~ 310 000$** | ||
| Couple (Sans dettes) | 120 000 $ | 0 $ / mois | 50 000 $\vert{} 4,75 \% \vert{} **~ 540 000$** | ||
| Couple (Avec dettes) | 120 000 $ | 800 $ / mois | 50 000 $\vert{} 4,75 \% \vert{} **~ 440 000$** | ||
| Famille (Revenu élevé) | 180 000 $ | 500 $ / mois | 100 000 $\vert{} 4,75 \% \vert{} **~ 820 000$** |
*Note : Ces estimations sont fournies à titre indicatif selon une période d'amortissement de 25 ans, un taux de test de résistance à 6,75 %, et des estimations moyennes pour les taxes et le chauffage. Les résultats réels varient selon la situation financière individuelle.
Dans votre démarche d'acquisition, l'utilisation de ressources spécialisées et de plateformes de recherche immobilière canadiennes comme CanadaHomeHub.Ca permet de comparer les propriétés disponibles sur le marché par tranche de prix et de mieux aligner vos critères de recherche avec votre budget réel.
Comment augmenter votre capacité d'achat immobilier ?
(L'utilisation d'outils fiscaux comme le CELIAPP et le RAP permet de maximiser votre mise de fonds et d'augmenter votre capacité d'achat.)
Si votre capacité d'achat actuelle est inférieure au prix des propriétés recherchées dans votre région, voici plusieurs leviers efficaces pour l'accroître :
-
Rembourser vos dettes à taux d'intérêt élevé : Éliminer un prêt auto de 400 $/mois peut augmenter votre capacité d'emprunt de plus de 40 000 $.
-
Augmenter votre mise de fonds : Maximisez des outils fiscaux canadiens avantageux comme le CELIAPP (Compte d'épargne libre d'impôt pour l'achat d'une première propriété) ou le RAP (Régime d'accès à la propriété via vos REER).
-
Améliorer votre cote de crédit : Une excellente cote de crédit (supérieure à 720) vous donne accès aux meilleurs taux du marché.
-
Ajouter un coemprunteur ou un garant : Inclure un conjoint ou un membre de la famille permet de cumuler les revenus pour les ratios ABD/ATD.
-
Opter pour une période d'amortissement plus longue : Passé de 25 à 30 ans (lorsque permissible pour les premiers acheteurs de propriétés neuves) réduit le montant de vos mensualités calculées.
FAQ sur la capacité d me d'achat immobilier au Canada
1. La capacité d'achat est-elle calculée sur le revenu brut ou net ?
Les prêteurs hypothécaires au Canada calculent toujours votre capacité d'emprunt à partir de votre revenu brut (avant déduction des impôts et cotisations).
2. Quel est l'impact de ma cote de crédit sur ma capacité d'emprunt ?
Votre cote de crédit ne modifie pas directement le calcul mathématique de vos ratios ABD/ATD, mais elle détermine le type de prêteur auquel vous avez accès. Une bonne cote permet d'obtenir des taux plus bas auprès des banques traditionnelles, ce qui optimise votre capacité d'achat.
3. Puis-je utiliser le CELIAPP et le RAP en même temps ?
Oui. Au Canada, les premiers acheteurs admissibles peuvent combiner le Régime d'accès à la propriété (RAP) et le CELIAPP pour accumuler une mise de fonds plus importante tout en bénéficiant de déductions fiscales.
4. Quels sont les frais de fermeture à prévoir en plus de la mise de fonds ?
Il est recommandé d'ajouter 1,5 % à 4 % du prix d'achat pour couvrir les frais de clôture (droit de mutation/taxe de bienvenue, frais de notaire ou d'avocat, inspection, évaluation).
5. La préapprobation hypothécaire garantit-elle mon prêt ?
La préapprobation confirme votre capacité d'emprunt maximale sous réserve de la vérification finale de vos documents financiers et de la validation de la propriété choisie par le prêteur.
Conclusion : Passez à l'action pour concrétiser votre projet
(Concrétisez votre projet immobilier au Canada grâce à une planification financière rigoureuse et une préapprobation hypothécaire.)
Calculer votre capacité d'achat immobilier au Canada est l'étape fondatrice d'une transaction réussie. En comprenant les mécanismes du test de résistance, en maîtrisant vos ratios d'endettement ABD et ATD, et en optimisant votre mise de fonds, vous vous positionnez avantageusement sur le marché.
Avant de commencer la visite des propriétés, prenez le temps d'obtenir une préapprobation hypothécaire formelle et explorez les outils de recherche et d'analyse immobilière sur CanadaHomeHub.Ca pour trouver la demeure qui correspond parfaitement à vos aspirations et à vos moyens financiers.