Calculateur de capacité hypothécaire au Canada : Évaluez votre budget d'achat immobilier
Acheter une propriété au Canada est l'une des décisions financières les plus importantes de votre vie. Que vous soyez un premier acheteur à Montréal, Toronto ou Vancouver, la première étape fondamentale consiste à déterminer précisément combien vous pouvez vous permettre d'emprunter. Un calculateur de capacité hypothécaire au Canada permet d'estimer rapidement votre pouvoir d'achat en fonction de vos revenus, de vos dettes actuelles et des exigences réglementaires canadiennes.
Dans ce guide complet, nous analysons les règles rigoureuses appliquées par les institutions financières canadiennes, le fonctionnement du test de stress hypothécaire et les méthodes concrètes pour maximiser votre budget d'achat.
Qu'est-ce que la capacité d'emprunt hypothécaire au Canada ?
La capacité d'emprunt hypothécaire représente le montant maximal qu'un prêteur (banque, caisse populaire ou prêteur privé) accepte de vous prêter pour l'achat d'une maison. Contrairement à une simple estimation basée sur vos revenus bruts, le calcul canadien intègre une évaluation stricte de votre capacité à rembourser votre dette sans compromettre votre santé financière.
Au Canada, les règles d'octroi de prêt sont encadrées par le Bureau du surintendant des institutions financières (BSIF) et la Société canadienne d'hypothèques et de logement (SCHL). L'objectif est de s'assurer que les emprunteurs peuvent faire face à leurs obligations, même en cas de hausse des taux d'intérêt.
Comment les banques canadiennes calculent-elles votre capacité d'emprunt ?
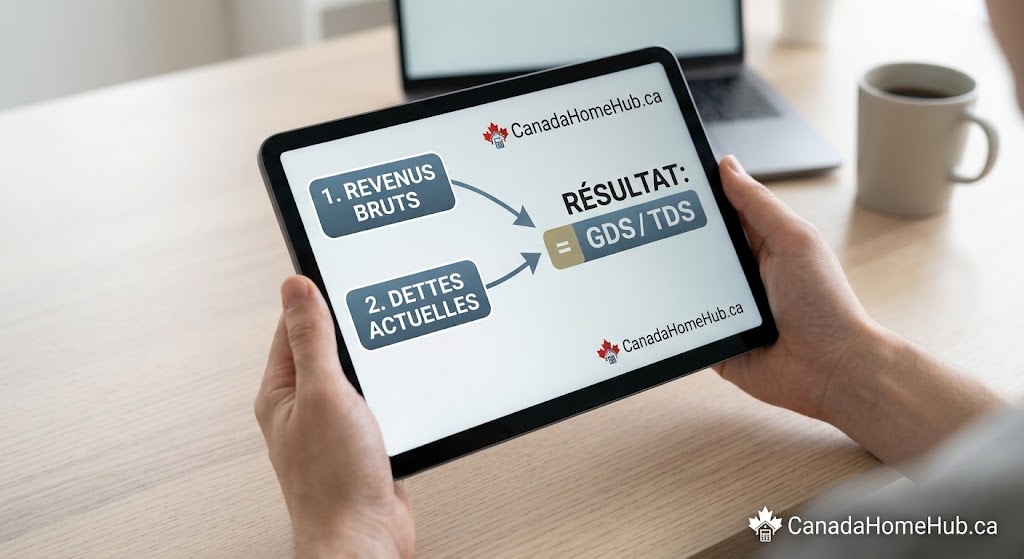
Pour déterminer le montant exact de votre prêt, les prêteurs canadiens utilisent deux ratios financiers d'amortissement de la dette : le ratio ABD (GDS) et le ratio ATD (TDS).
Le ratio d'amortissement brut du logement (ABD / GDS)
Le ratio d'amortissement brut du logement mesure le pourcentage de votre revenu mensuel brut consacré aux dépenses liées au logement. Ces dépenses comprennent :
-
Le paiement du capital et des intérêts hypothécaires.
-
Les taxes foncières locales.
-
Les frais de chauffage estimés.
-
50 % des frais de copropriété (condo), le cas échéant.
Règle générale : Selon les normes de la SCHL et du BSIF, le ratio ABD ne doit idéalement pas dépasser 39 % de votre revenu brut mensuel.
Le ratio d'amortissement total de la dette (ATD / TDS)
Le ratio d'amortissement total de la dette prend en compte l'ensemble de vos obligations financières. En plus des frais de logement calculés dans l'ABD, ce ratio intègre :
-
Les remboursements de prêts automobiles.
-
Les paiements minimums sur les cartes et lignes de crédit.
-
Les prêts étudiants ou personnels.
-
Les pensions alimentaires ou autres engagements financiers.
Règle générale : Le ratio ATD maximal autorisé par la plupart des prêteurs hypothécaires canadiens est de 44 % de votre revenu brut.
Le test de stress hypothécaire : Un élément clé au Canada
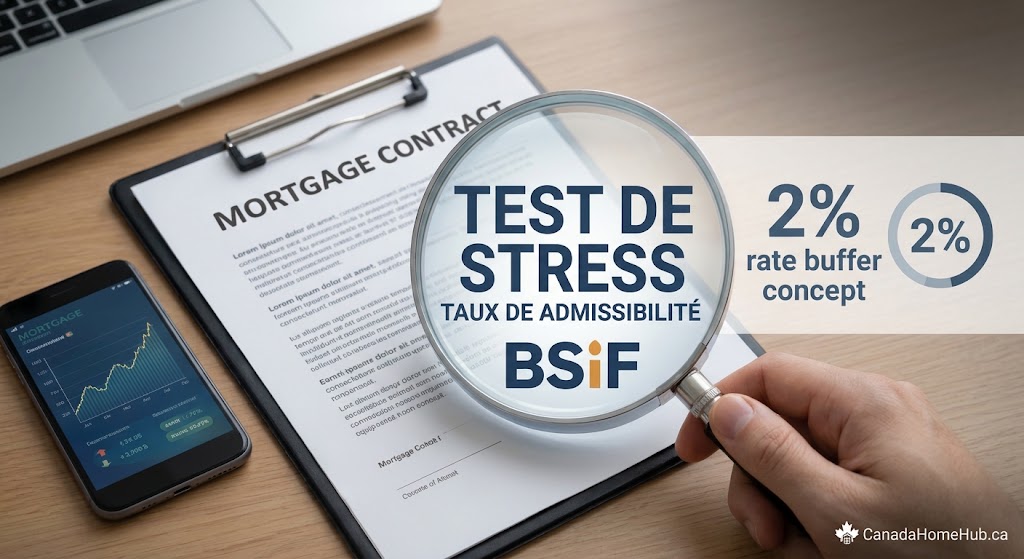
Même si vous obtenez un taux d'intérêt avantageux auprès de votre institution financière, vous devez obligatoirement réussir le test de stress hypothécaire. Introduit pour stabiliser le marché immobilier canadien, ce test vérifie si vous pouvez continuer à rembourser votre prêt si les taux augmentent.
Pour réussir le test de stress, votre dossier est évalué sur la base du taux le plus élevé entre :
-
Le taux d'intérêt négocié avec votre banque plus 2 %.
-
Le taux d'admissibilité minimal fixé à 5,25 %.
Par exemple, si votre banque vous propose un taux fixe sur 5 ans à 4,80 %, vous devrez prouver votre capacité de remboursement à un taux de qualification de 6,80 % (4,80 % + 2,00 %). Cela réduit mécaniquement le montant maximal que vous pouvez emprunter, mais protège votre budget contre les fluctuations économiques futures. Pour explorer les meilleures options du marché et évaluer le marché immobilier canadien, des plateformes comme CanadaHomeHub.Ca offrent des ressources précieuses pour guider votre démarche d'achat.
Exemple pratique : Combien pouvez-vous emprunter selon votre revenu ?
Prenons l'exemple d'un ménage résidant au Canada avec les caractéristiques suivantes :
-
Revenu familial brut annuel : 100 000 $ (environ 8 333 $ par mois).
-
Dettes mensuelles existantes : 400 $ (prêt auto et carte de crédit).
-
Taxes foncières et chauffage : 350 $ par mois.
-
Mise de fonds disponible : 50 000 $.
-
Taux d'intérêt négocié : 4,75 % (Taux de qualification pour le test de stress : 6,75 %).
En appliquant les limites maximales d'amortissement (ABD 39 % et ATD 44 %) :
-
Paiement mensuel maximal admissible pour le logement : Environ 2 800 $.
-
Montant maximal du prêt hypothécaire accordé : Environ 380 000 $.
-
Prix d'achat maximal de la propriété : Environ 430 000 $ (Prêt de 380 000 $+ Mise de fonds de 50 000$).
Cet exemple démontre qu'une planification rigoureuse permet de cibler des propriétés correspondant exactement à vos capacités financières réelles.
Facteurs majeurs qui influencent votre capacité d'achat
Outre vos revenus bruts, plusieurs facteurs déterminent le montant final de votre prêt hypothécaire au Canada.
La mise de fonds minimale obligatoire
Au Canada, la mise de fonds minimale requise dépend du prix d'achat de la propriété :
-
500 000 $ ou moins : La mise de fonds minimale est de 5 % du prix d'achat.
-
Entre 500 001 $ et 999 999 $ : 5 % sur les premiers 500 000 $ et 10 % sur la portion restante.
-
1 000 000 $ et plus : Une mise de fonds minimale de 20 % est obligatoire.
Remarque : Si votre mise de fonds est inférieure à 20 %, vous devez obligatoirement souscrire une assurance prêt hypothécaire (fournie par la SCHL, Sagen ou Canada Garanties).
L'impact de votre cote de crédit
Votre pointage de crédit (Equifax ou TransUnion) influence directement la décision du prêteur. Au Canada :
-
Un pointage supérieur à 680 vous donne accès aux meilleurs taux du marché et aux conditions les plus souples.
-
Un pointage situé entre 600 et 679 reste admissible, mais peut nécessiter des vérifications supplémentaires.
-
En dessous de 600, l'accès aux prêts des grandes banques traditionnelles devient difficile, vous orientant vers des prêteurs alternatifs aux taux plus élevés.
Les frais de clôture et dépenses connexes
Il est essentiel de ne pas consacrer l'intégralité de vos économies à la mise de fonds. Au Canada, prévoyez entre 1,5 % et 4 % du prix d'achat pour couvrir les frais de clôture :
-
Droits de mutation immobilière (taxe de bienvenue).
-
Honoraires notariés ou juridiques.
-
Frais d'évaluation immobilière et d'inspection préachat.
-
Ajustements de taxes et frais de déménagement.
Tableau comparatif : Revenu familial vs Capacité d'emprunt estimée
Le tableau ci-dessous présente une estimation indicative de la capacité d'emprunt au Canada pour un ménage sans dette majeure, avec une mise de fonds de 10 % et un taux de qualification de test de stress à 6,75 %.
| Revenu annuel brut du ménage | Dettes mensuelles estimées | Capacité d'emprunt maximale estimée | Prix d'achat maximal estimé de la maison |
| 70 000 $ | 200 $ | ~ 240 000 $\vert{} ~ 265 000$ | |
| 100 000 $ | 300 $ | ~ 360 000 $\vert{} ~ 400 000$ | |
| 130 000 $ | 400 $ | ~ 480 000 $\vert{} ~ 530 000$ | |
| 160 000 $ | 500 $ | ~ 600 000 $\vert{} ~ 665 000$ | |
| 200 000 $ | 600 $ | ~ 760 000 $\vert{} ~ 840 000$ |
Note : Ces chiffres sont présentés à titre indicatif. Chaque dossier fait l'objet d'une analyse personnalisée par les institutions financières.
Comment augmenter votre capacité d'emprunt hypothécaire ?
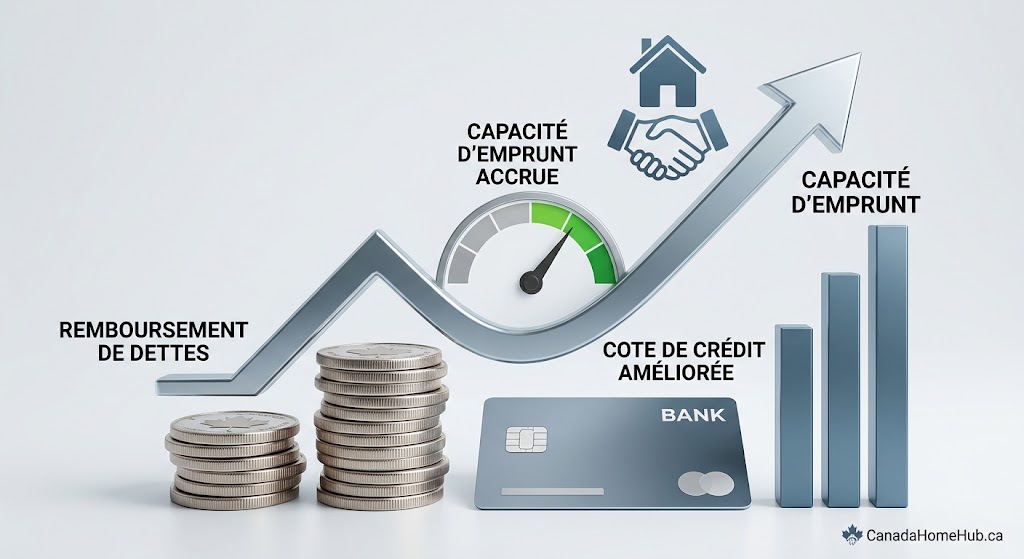 Si votre capacité d'emprunt actuelle s'avère insuffisante pour le marché immobilier visé, voici plusieurs stratégies efficaces pour l'accroître :
-
Rembourser vos dettes à taux d'intérêt élevé : Solder un prêt auto ou des cartes de crédit réduit immédiatement votre ratio ATD, libérant une marge d'emprunt hypothécaire importante.
-
Augmenter votre mise de fonds : Une mise de fonds plus élevée réduit le montant du prêt nécessaire et diminue les primes d'assurance SCHL.
-
Ajouter un coemprunteur : Acheter avec un conjoint ou un membre de la famille permet de cumuler les revenus et d'augmenter le montant admissible.
-
Améliorer votre cote de crédit : Corrigez les erreurs sur votre dossier de crédit et effectuez tous vos paiements à temps pendant au moins 6 à 12 mois avant de demander un prêt.
-
Opter pour une période d'amortissement plus longue : Passer de 25 à 30 ans d'amortissement (lorsque la réglementation le permet) réduit vos mensualités et améliore vos ratios de qualification.
Foire Aux Questions (FAQ) sur le prêt hypothécaire au Canada
Quelle est la formule de base pour estimer sa capacité d'emprunt au Canada ?
De façon générale, votre capacité d'emprunt équivaut à environ 4 à 4,5 fois votre revenu brut annuel, à condition de n'avoir que très peu de dettes personnelles et d'avoir une bonne cote de crédit.
Est-il possible d'acheter une propriété au Canada sans mise de fonds ?
Non. La réglementation canadienne interdit les prêts hypothécaires à 100 %. Une mise de fonds minimale de 5 % est strictement obligatoire pour les propriétés résidentielles de 500 000 $ ou moins.
Le test de stress s'applique-t-il lors du renouvellement d'une hypothèque ?
Si vous renouvelez votre prêt auprès du même prêteur, le test de stress n'est généralement pas réappliqué. Cependant, si vous décidez de changer d'institution financière pour obtenir un meilleur taux, vous devrez réussir le test de stress auprès du nouveau prêteur.
Quelle est la différence entre une préqualification et une préapprobation hypothécaire ?
La préqualification est une estimation rapide basée sur vos déclarations non vérifiées. La préapprobation est une analyse approfondie par la banque avec vérification de vos pièces justificatives (talons de paye, avis d'imposition), gelant un taux d'intérêt pendant 90 à 120 jours.
Comment le taux d'intérêt impacte-t-il le pouvoir d'achat immobilier ?
Chaque hausse de 1 % du taux d'intérêt réduit votre pouvoir d'achat immobilier d'environ 8 à 10 %, car une part plus importante de votre paiement mensuel est consacrée au remboursement des intérêts.
Conclusion : Simplifiez votre projet immobilier canadien
Utiliser un calculateur de capacité hypothécaire au Canada constitue le point de départ incontournable de tout projet d'achat immobilier réussi. En maîtrisant les ratios ABD et ATD ainsi que les exigences du test de stress, vous évitez les mauvaises surprises et ciblez des propriétés correspondant à vos moyens financiers réels. Pour approfondir vos démarches, consulter les guides et outils d'information disponibles sur des portails spécialisés comme CanadaHomeHub.Ca vous aidera à concrétiser votre projet en toute confiance.