Sở hữu một ngôi nhà tại Canada là cột mốc quan trọng đối với bất kỳ ai, đặc biệt là người Việt định cư hoặc mua bất động sản ở nước ngoài lần đầu. Tuy nhiên, hành trình này không dừng lại ở việc đặt cọc và nhận chìa khóa. Việc bảo vệ tài sản trước các rủi ro khí hậu khắc nghiệt như mùa đông đóng băng, bão tuyết hay các sự cố cháy nổ bất ngờ là điều kiện tiên quyết. Đó là lý do việc tìm hiểu về bảo hiểm nhà Canada trở thành một trong những bước quan trọng nhất trong kế hoạch tài chính của bạn.
Bài viết này cung cấp cái nhìn toàn diện từ khái niệm, quy định pháp lý, phân loại hợp đồng, chi phí trung bình theo từng tỉnh bang đến những kinh nghiệm thực tế giúp bạn tối ưu hóa quyền lợi và chi phí hàng năm.
Bảo hiểm nhà ở Canada là gì và có bắt buộc theo luật không?
Tìm hiểu tổng quan về bảo hiểm nhà ở Canada
Bảo hiểm nhà ở (thường gọi là Home Insurance hoặc Property Insurance) là một thỏa thuận tài chính giữa chủ sở hữu/người thuê nhà với công ty bảo hiểm. Theo đó, công ty bảo hiểm cam kết bồi thường các tổn thất tài chính liên quan đến hư hại cấu trúc công trình, mất mát tài sản cá nhân hoặc trách nhiệm pháp lý nếu có người bị thương trên khuôn viên bất động sản của bạn.
Quy định pháp lý cấp tỉnh bang và liên bang
Về mặt luật pháp thuần túy, cả Chính phủ Liên bang Canada lẫn chính quyền các tỉnh bang (như Ontario, British Columbia hay Alberta) không có luật bắt buộc công dân phải mua bảo hiểm nhà ở. Nếu bạn mua đứt một căn nhà bằng 100% tiền mặt và không nợ bất kỳ tổ chức nào, bạn hoàn toàn có quyền không mua bảo hiểm.
Yêu cầu bắt buộc từ tổ chức cho vay thế chấp (Mortgage Lenders)
Mặc dù luật pháp không ép buộc, nhưng thực tế hơn 90% chủ sở hữu nhà tại Canada bắt buộc phải có bảo hiểm.
Lý do là hầu hết người mua nhà ở Canada đều thông qua các khoản vay thế chấp (Mortgage) từ ngân hàng (như RBC, TD, Scotiabank, BMO, CIBC) hoặc các tổ chức tín dụng. Các tổ chức này xem ngôi nhà là tài sản đảm bảo cho khoản tiền họ cho vay. Do đó, điều kiện bắt buộc trước ngày bàn giao nhà (closing day) là người mua phải xuất trình giấy chứng nhận bảo hiểm (Binder of Insurance) hợp lệ chứng minh căn nhà đã được bảo vệ trước các rủi ro cơ bản, đặc biệt là cháy nổ.
Nếu bạn đang trong quá trình chuẩn bị hồ sơ tài chính và cân nhắc các chi phí sở hữu nhà trọn gói, việc tham khảo các tài liệu hướng dẫn bất động sản tại CanadaHomeHub.Ca sẽ giúp bạn có cái nhìn tổng quan về các khoản phí phát sinh ngoài giá mua niêm yết.
Rủi ro tài chính khi ngôi nhà không có bảo hiểm
Canada có điều kiện tự nhiên khắc nghiệt. Hiện tượng vỡ đường ống nước do nhiệt độ âm sâu, tải trọng tuyết làm sập mái, hoặc hỏa hoạn do hệ thống sưởi hoạt động quá tải có thể xảy ra bất cứ lúc nào. Chi phí tái thiết một ngôi nhà tại Canada hiện nay dao động từ vài trăm nghìn đến hàng triệu đô la do giá vật liệu và nhân công xây dựng rất cao. Thiếu bảo hiểm đồng nghĩa với việc bạn phải tự gánh chịu toàn bộ thiệt hại tài chính, thậm chí đối mặt với nguy cơ phá sản.
Các loại hình bảo hiểm nhà ở Canada phổ biến
Có 4 loại hình bảo hiểm nhà Canada phổ biến
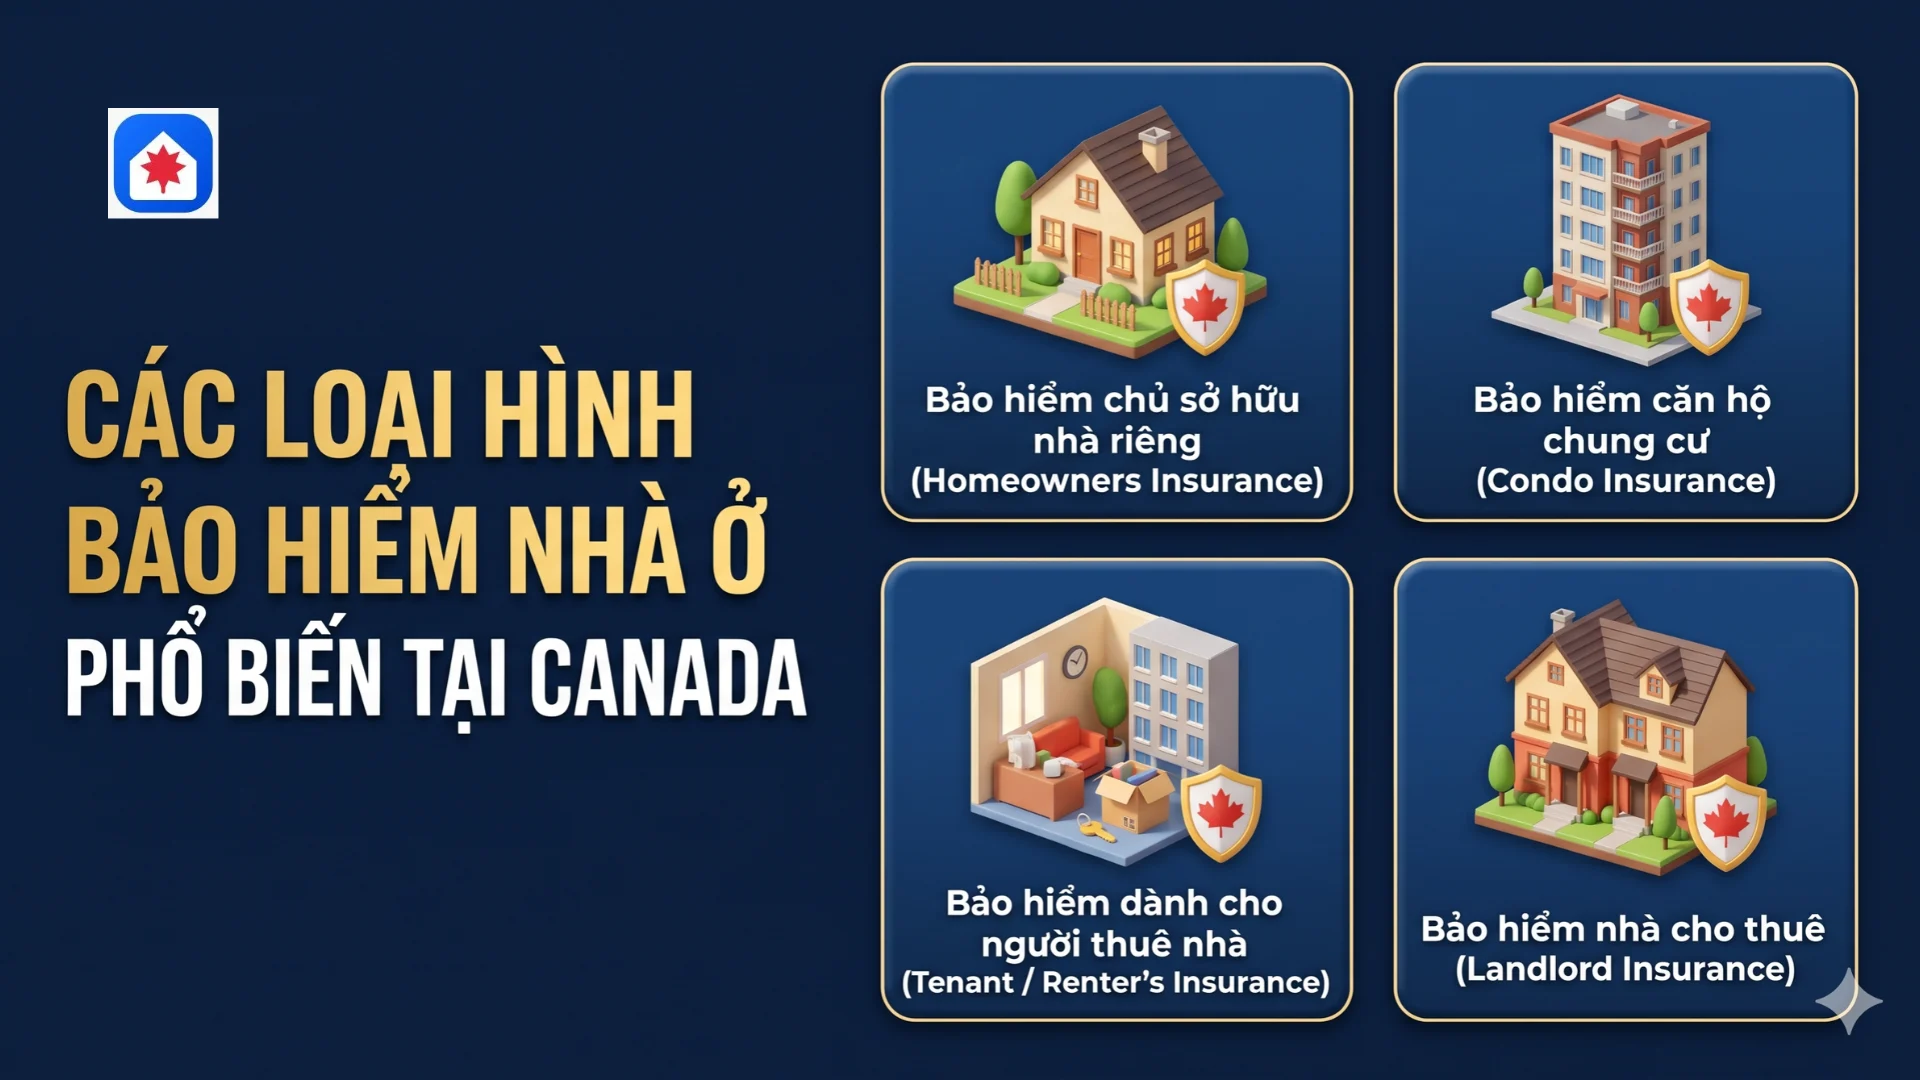
Tùy thuộc vào hình thức sở hữu và mục đích sử dụng bất động sản, thị trường bảo hiểm Canada phân chia thành 4 nhóm chính:
Bảo hiểm chủ sở hữu nhà riêng (Homeowners Insurance)
Gói bảo hiểm toàn diện nhất dành cho người sở hữu nhà biệt lập (Single-Family Detached), nhà liền kề (Townhouse) hoặc nhà song lập (Semi-Detached). Gói này bảo vệ cả công trình nhà ở chính, các cấu trúc tách rời (như gara, nhà kho, hàng rào), toàn bộ đồ đạc bên trong và trách nhiệm dân sự của chủ nhà.
Bảo hiểm căn hộ chung cư (Condo Insurance)
Khi sở hữu căn hộ chung cư (Condo Unit), ban quản trị tòa nhà (Condo Corporation / Strata) đã có một hợp đồng bảo hiểm chung (Commercial Master Policy). Hợp đồng chung này chi trả cho cấu trúc bên ngoài của tòa nhà, mái, thang máy, hành lang và các tiện ích công cộng.
Tuy nhiên, bạn bắt buộc phải mua gói Condo Insurance riêng lẻ để bảo vệ:
- Các nâng cấp bên trong căn hộ (sàn gỗ mới, tủ bếp cao cấp, thiết bị chiếu sáng).
- Đồ dùng cá nhân (nội thất, quần áo, thiết bị điện tử).
- Trách nhiệm bồi thường nếu sự cố từ căn hộ của bạn rò rỉ làm hỏng căn hộ bên dưới.
- Phí gánh vác bồi thường rủi ro chung (Loss Assessment Coverage) nếu quỹ dự phòng của tòa nhà không đủ chi trả cho một sự cố lớn.
Bảo hiểm dành cho người thuê nhà (Tenant / Renter's Insurance)
Nhiều người nghĩ chỉ chủ nhà mới cần mua bảo hiểm. Thực tế, chủ nhà chỉ bảo hiểm cho vỏ công trình, không bảo vệ đồ đạc của người thuê. Tenant Insurance bảo vệ tài sản của người thuê khi có trộm cắp, hỏa hoạn, đồng thời bảo vệ họ trước trách nhiệm pháp lý nếu sơ ý gây chập điện hay làm ngập nước tòa nhà. Hầu hết các chủ nhà ở Canada hiện nay đều yêu cầu người thuê phải nộp bằng chứng mua gói bảo hiểm này trước khi trao chìa khóa.
Bảo hiểm nhà cho thuê (Landlord Insurance)
Nếu bạn sở hữu bất động sản nhưng dùng để cho thuê, hợp đồng bảo hiểm nhà ở thông thường sẽ không có hiệu lực. Bạn phải chuyển đổi sang gói bảo hiểm dành cho chủ nhà cho thuê. Gói này bảo vệ công trình, trách nhiệm pháp lý của chủ nhà đối với người thuê, đồng thời có thể bao gồm điều khoản bù đắp khoản thu tiền thuê nhà bị mất (Loss of Rental Income) trong thời gian sửa chữa sau sự cố.
Phạm vi bảo vệ: Hợp đồng bảo hiểm nhà chi trả những gì?
Những hạng mục bảo hiểm nhà ở Canada chi trả
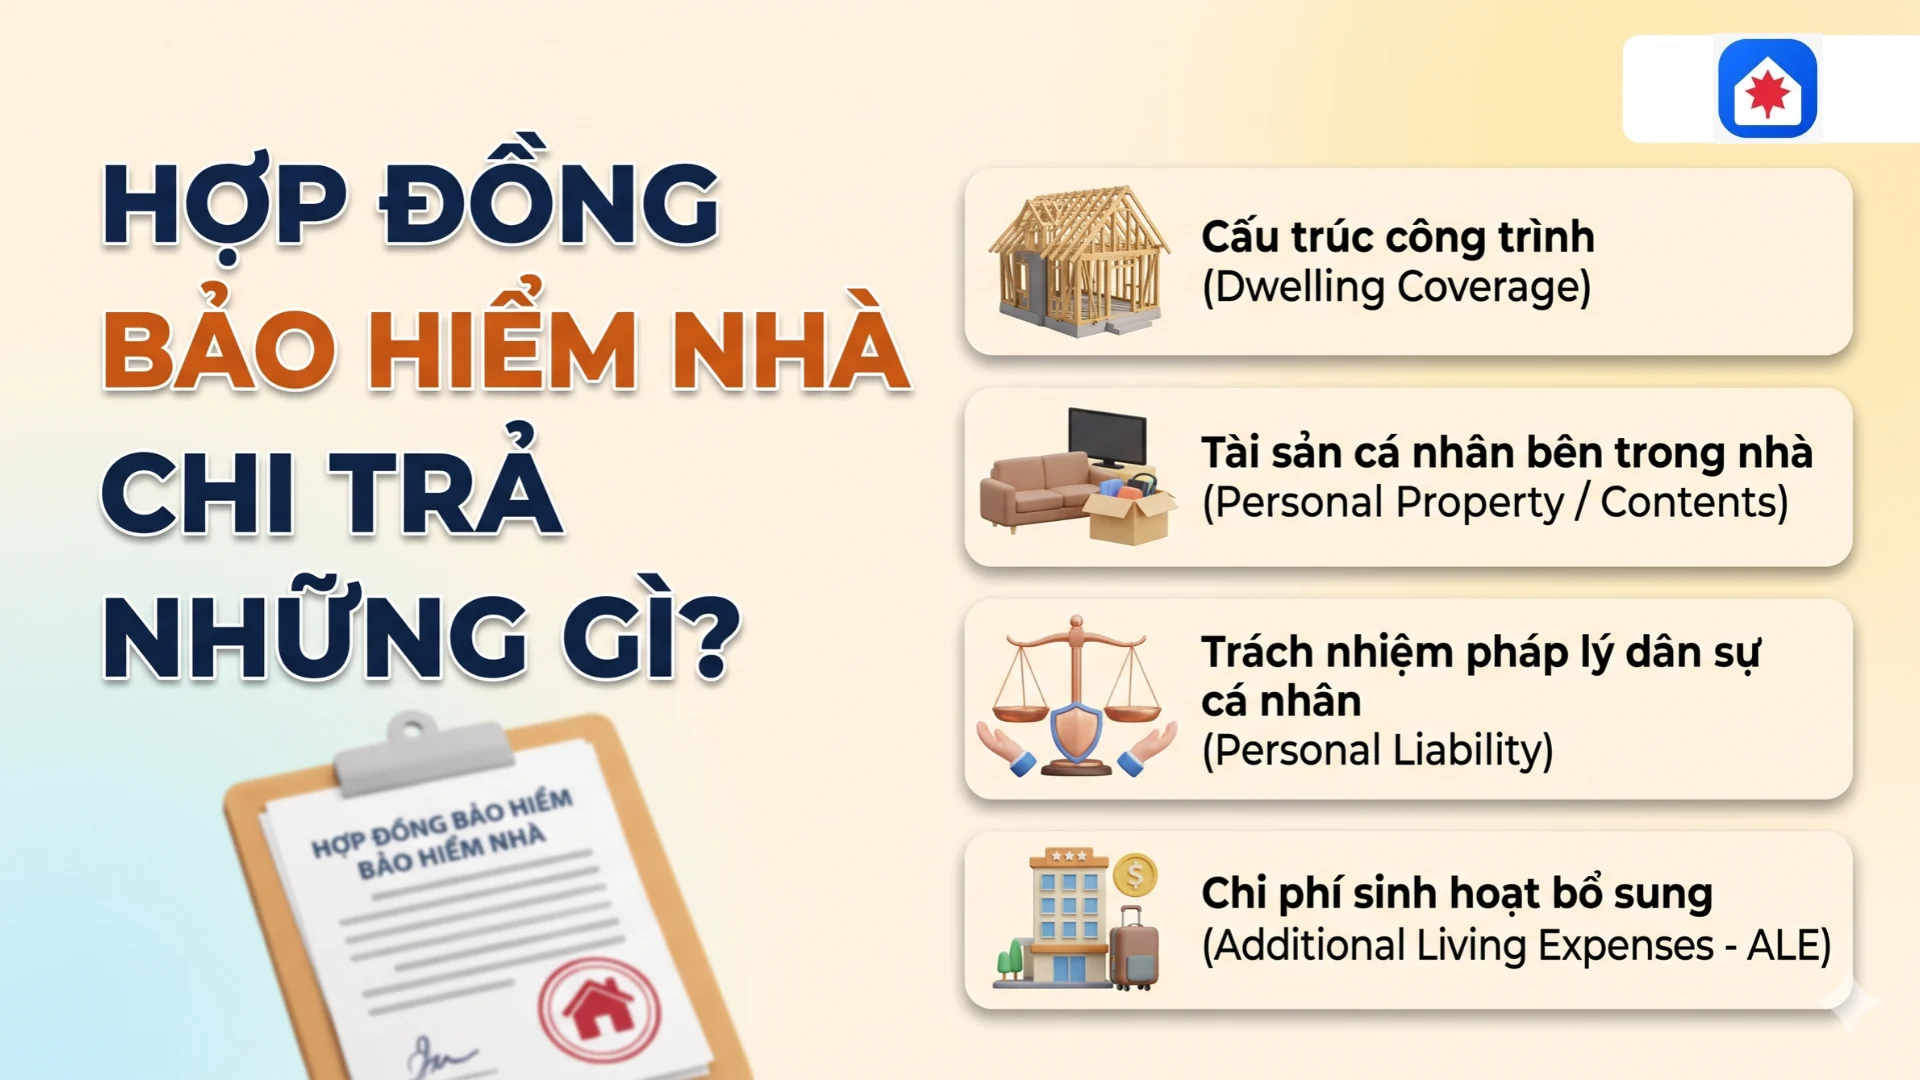
Một hợp đồng bảo hiểm nhà ở chuẩn mực tại Canada thường cấu thành từ 4 hạng mục quyền lợi cơ bản:
[HỢP ĐỒNG BẢO HIỂM NHÀ CANADA]
|-- 1. Dwelling (Kết cấu công trình chính & phụ) |-- 2. Contents (Tài sản cá nhân bên trong) |-- 3. Personal Liability (Trách nhiệm pháp lý dân sự) |-- 4. ALE (Chi phí sinh hoạt bổ sung khi gặp sự cố)Cấu trúc công trình (Dwelling Coverage)
Khoản mục này chi trả chi phí sửa chữa hoặc xây dựng lại cấu trúc vật lý của ngôi nhà khi bị hư hại bởi các hiểm họa được bảo hiểm (cháy, gió bão, sét đánh, tuyết rơi dày...). Nó cũng bảo vệ các công trình gắn liền như mái hiên, hệ thống ống nước ngầm, và các công trình phụ trợ tách rời trên mảnh đất (detached garage, hồ bơi, nhà chòi).
Tài sản cá nhân bên trong nhà (Personal Property / Contents)
Bảo vệ toàn bộ đồ đạc thuộc quyền sở hữu của bạn và gia đình: đồ nội thất, tivi, máy tính, trang sức, quần áo. Quyền lợi này thường áp dụng ngay cả khi tài sản của bạn bị trộm khi đang để tạm thời bên ngoài nhà (ví dụ: đồ đạc để trong cốp xe hơi hoặc hành lý mang đi du lịch).
Trách nhiệm pháp lý dân sự cá nhân (Personal Liability)
Mức bảo hiểm tiêu chuẩn thường từ 1.000.000 CAD đến 2.000.000 CAD. Khoản tiền này bảo vệ bạn nếu:
- Một người khách bị trượt chân ngã trên bậc thềm băng tuyết chưa kịp cào của nhà bạn và đâm đơn kiện.
- Con cái hoặc vật nuôi của bạn vô tình gây thương tích hoặc làm hư hại tài sản của hàng xóm.
- Bảo hiểm sẽ chi trả phí thuê luật sư, chi phí pháp lý và các khoản tiền bồi thường theo phán quyết của tòa án.
Chi phí sinh hoạt bổ sung (Additional Living Expenses - ALE)
Nếu ngôi nhà của bạn bị cháy hoặc ngập nước đến mức không thể tiếp tục cư trú trong quá trình sửa chữa, điều khoản ALE sẽ chi trả tiền thuê khách sạn, căn hộ tạm thời, tiền gửi vật nuôi, và thậm chí cả chênh lệch tiền ăn uống ngoài nhà hàng cho đến khi bạn có thể dọn về.
Những trường hợp loại trừ (Exclusions) và điều khoản bổ sung (Endorsements)
Hầu hết các hợp đồng bảo hiểm tiêu chuẩn tại Canada sẽ không tự động chi trả cho các rủi ro sau đây:
- Trào ngược cống ngầm (Sewer Backup): Nước cống tràn ngược vào tầng hầm khi mưa bão lớn. Đây là rủi ro cực kỳ phổ biến tại Canada và bạn phải mua thêm điều khoản bảo hiểm riêng (Endorsement).
- Lũ lụt tràn trên mặt đất (Overland Water): Nước sông, hồ hoặc tuyết tan nhanh tràn vào nhà từ bên ngoài.
- Động đất (Earthquake): Thường phải mua bổ sung, đặc biệt quan trọng với cư dân tại các khu vực ven biển thuộc British Columbia.
- Hao mòn tự nhiên (Wear and Tear): Mái ngói mục nát do tuổi thọ, nấm mốc do nhà ẩm thấp, hoặc hư hỏng do côn trùng/chuột bọ cắn phá đều không được chi trả.
- Nhà bỏ trống quá 30 ngày (Vacancy): Nếu bạn đi vắng hoặc để nhà trống trên 30 ngày liên tục mà không có sự đồng ý của công ty bảo hiểm, toàn bộ hợp đồng có thể bị hủy hiệu lực.
Phân loại các cấp độ hợp đồng bảo hiểm nhà ở tại Canada
Các công ty bảo hiểm tại Canada thường cung cấp 4 cấp độ hợp đồng với phạm vi và chi phí khác nhau. Bảng dưới đây giúp bạn dễ dàng so sánh và đưa ra quyết định:
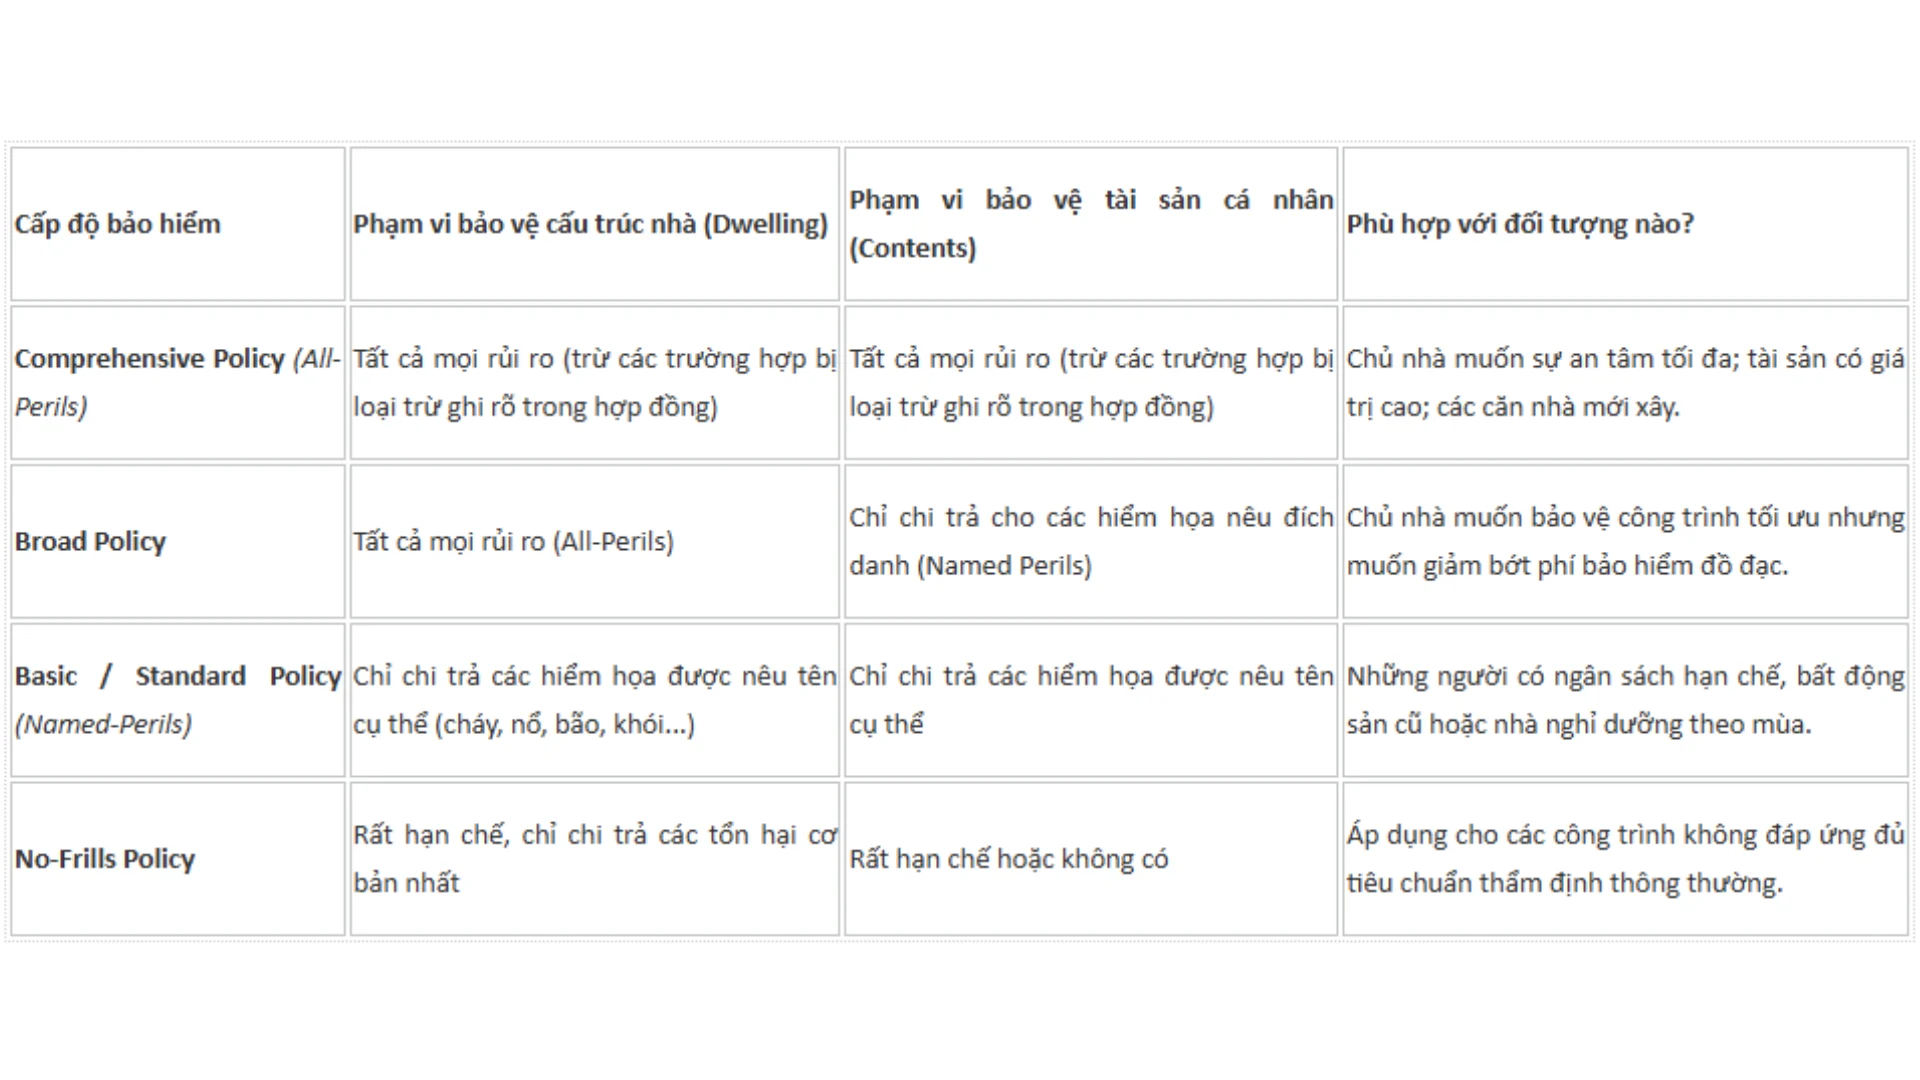
Lời khuyên thực tế: Khoảng hơn 75% chủ sở hữu nhà tại Canada chọn gói Comprehensive Policy vì khoảng cách chênh lệch chi phí giữa gói này và gói Broad không quá lớn, nhưng mức độ an tâm khi xảy ra tranh chấp bồi thường lại vượt trội hơn hẳn.
Các yếu tố trực tiếp quyết định mức phí bảo hiểm nhà Canada hàng năm
Khi bạn nộp đơn yêu cầu báo giá (Quote), các công ty bảo hiểm sẽ sử dụng thuật toán tính toán rủi ro dựa trên:
- Vị trí căn nhà (Location): Khu vực bạn ở có gần trạm cứu hỏa và trụ nước chữa cháy (hydrant) không? Tỷ lệ tội phạm hoặc lịch sử ngập lụt tại khu vực đó ra sao?
- Tuổi thọ và chất lượng công trình:
- Hệ thống dây điện: Dây đồng (Copper wiring) được ưa chuộng; các hệ thống dây điện cổ như Knob-and-Tube hoặc dây nhôm (Aluminum) sẽ bị áp mức phí rất cao hoặc bị từ chối bảo hiểm.
- Đường ống nước: Đường ống đồng hoặc nhựa PEX đạt chuẩn; ống nhựa cũ Polybutylene (Poly-B) tiềm ẩn nguy cơ nứt vỡ cao sẽ làm tăng phí.
- Hệ thống sưởi: Lò sưởi gas (Furnace) hoặc sưởi điện an toàn hơn nhiều so với hệ thống sưởi dầu cũ (Oil tank) hay lò đốt củi.
- Tình trạng mái nhà: Mái ngói nhựa đường (Asphalt shingles) trên 15–20 năm tuổi sẽ bị đánh giá rủi ro dột nát cao.
- Mức khấu trừ (Deductible): Số tiền bạn cam kết tự trả túi trước khi công ty bảo hiểm chi trả phần còn lại. Mức khấu trừ càng cao thì phí đóng hàng tháng càng thấp.
- Lịch sử bồi thường (Claims History): Nếu bạn từng nộp đơn bồi thường nhiều lần trong 3–5 năm qua, phí bảo hiểm của bạn sẽ tăng lên đáng kể.
- Điểm tín dụng (Credit Score): Tại hầu hết các tỉnh bang (trừ Newfoundland & Labrador), điểm tín dụng tốt là một yếu tố giúp bạn nhận được mức giảm giá ưu đãi.
7 kinh nghiệm giúp giảm phí bảo hiểm nhà ở Canada hiệu quả
Kinh nghiệm giúp giảm phí bảo hiểm nhà Canada
Nếu muốn tiết kiệm ngân sách từ 10% đến 35% mỗi năm mà vẫn giữ nguyên phạm vi bảo vệ cần thiết, bạn nên áp dụng các chiến lược sau:
- Gộp hợp đồng bảo hiểm (Bundling): Mua bảo hiểm nhà và bảo hiểm xe hơi (Auto Insurance) tại cùng một công ty thường giúp bạn được giảm giá ngay lập tức từ 10% đến 20% trên cả hai hợp đồng.
- Tăng mức khấu trừ (Deductible): Nâng mức khấu trừ từ 1.000 CAD lên 2.000 CAD hoặc 2.500 CAD. Điều này giúp giảm đáng kể phí thường niên. Tuy nhiên, hãy đảm bảo bạn có sẵn một khoản quỹ khẩn cấp để tự chi trả con số này khi rủi ro xảy ra.
- Lắp đặt hệ thống an ninh và cảnh báo: Trang bị hệ thống báo động chống trộm có kết nối trung tâm giám sát 24/7, đầu dò khói tự động và cảm biến báo rò rỉ nước (Water leak detectors) có thể giúp bạn được chiết khấu thêm 5% – 10%.
- Lắp đặt van chống chảy ngược (Backwater Valve): Thiết bị này ngăn nước cống tràn ngược vào tầng hầm khi có bão. Rất nhiều đô thị và hãng bảo hiểm tại Canada sẵn sàng giảm phí hoặc cấp tiền hỗ trợ (rebate) khi bạn lắp thiết bị này.
- Cải tạo và nâng cấp định kỳ: Khi bạn thay mái nhà mới, thay đường ống nước hoặc nâng cấp bảng điện lên 100/200 Amp, hãy thông báo ngay cho công ty bảo hiểm để được đánh giá lại mức độ rủi ro và giảm phí.
- Duy trì lịch sử bồi thường sạch (Claims-free): Đừng vội nộp đơn bồi thường cho những hư hại nhỏ chỉ vài trăm đô la (như vỡ một ô cửa sổ nhỏ). Việc claim số tiền nhỏ có thể khiến bạn mất đi ưu đãi chiết khấu miễn claim (Claims-Free Discount) và bị tăng phí bảo hiểm trong các năm kế tiếp.
- Làm việc với Broker độc lập: Thay vì chỉ lấy báo giá từ một ngân hàng duy nhất, hãy tìm đến các nhà môi giới bảo hiểm độc lập (Insurance Brokers). Họ có quyền truy cập vào hệ thống của hàng chục công ty bảo hiểm khác nhau để tìm ra mức giá cạnh tranh nhất cho bạn.
Quy trình mua bảo hiểm và nộp đơn yêu cầu bồi thường
Quy trình mua bảo hiểm nhà ở Canada bạn nên biết
Các bước tìm kiếm và ký hợp đồng bảo hiểm
Để đảm bảo không bị chậm trễ trong ngày bàn giao nhà, bạn nên tiến hành tìm kiếm bảo hiểm trước ngày nhận nhà ít nhất 2 đến 3 tuần theo các bước:
[Chuẩn bị thông tin nhà] ──> [Liên hệ Broker / So sánh giá] ──> [Chọn gói & Add-ons] ──> [Cung cấp Binder cho Ngân hàng]- Bước 1: Thu thập hồ sơ bất động sản: Chuẩn bị bảng kê thông tin căn nhà (Listing sheet/MLS), năm xây dựng, diện tích sàn, loại móng, loại hệ thống sưởi, khoảng cách đến trạm cứu hỏa.
- Bước 2: Yêu cầu báo giá: Nhận ít nhất 3 báo giá từ các công ty hoặc qua trung gian môi giới để đối chiếu quyền lợi.
- Bước 3: Chọn điều khoản bổ sung: Đánh giá xem khu vực bạn ở có cần mua thêm điều khoản ngập lụt (Overland Water) hay trào ngược cống (Sewer Backup) không.
- Bước 4: Chuyển giấy chứng nhận cho luật sư: Sau khi thanh toán phí đợt đầu, công ty bảo hiểm sẽ gửi giấy chứng nhận bảo hiểm (Insurance Binder). Hãy chuyển ngay tài liệu này cho luật sư địa ốc hoặc nhân viên ngân hàng xử lý khoản vay của bạn.
Sau khi đã hoàn tất bảo hiểm và các thủ tục pháp lý, nếu bạn cần tiếp tục tìm hiểu về các giải pháp quản lý nhà cửa, bảo trì hệ thống sưởi ấm hoặc thủ tục sinh sống thuận tiện tại xứ sở lá phong, trang blog tại CanadaHomeHub.Ca luôn cập nhật những cẩm nang hữu ích hỗ trợ cộng đồng người Việt an cư lạc nghiệp.
Quy trình từng bước khi yêu cầu bồi thường thiệt hại (Claims)
Khi xảy ra sự cố khẩn cấp (hỏa hoạn, vỡ ống nước), việc xử lý đúng trình tự sẽ bảo vệ tối đa quyền lợi của bạn:
- Giảm thiểu tổn thất tối đa (Mitigation): Nếu ống nước bị vỡ, việc đầu tiên là khóa ngay van tổng. Nếu có cháy, gọi ngay 911. Công ty bảo hiểm yêu cầu bạn phải có hành động hợp lý ngay lập tức để ngăn thiệt hại lan rộng.
- Ghi lại bằng chứng: Chụp ảnh, quay video chi tiết hiện trường trước khi dọn dẹp bất kỳ thứ gì. Giữ lại tất cả các đồ vật bị hư hỏng để nhân viên giám định (Adjuster) đến kiểm tra.
- Liên hệ đường dây nóng 24/7 của công ty bảo hiểm: Thông báo chi tiết sự việc, lấy mã số hồ sơ bồi thường (Claim Number) và tên người thụ lý hồ sơ của bạn.
- Hợp tác với nhân viên giám định tổn thất: Công ty bảo hiểm sẽ cử chuyên viên (Insurance Adjuster) đến khảo sát hiện trường, đánh giá mức độ thiệt hại và xác định phương án bồi thường (theo giá trị thay thế mới - Replacement Cost hay giá trị tiền mặt thực tế sau khấu hao - Actual Cash Value).
- Lưu giữ hóa đơn chi phí phát sinh: Giữ toàn bộ hóa đơn khách sạn, chi phí ăn uống nếu bạn phải chuyển ra ngoài ở tạm để yêu cầu hoàn trả qua quyền lợi ALE.
Câu hỏi thường gặp về bảo hiểm nhà Canada (FAQs)
Bảo hiểm nhà có chi trả khi tầng hầm (basement) bị ngập nước không?
Chính sách bảo hiểm tiêu chuẩn thường không tự động chi trả thiệt hại do ngập tầng hầm nếu nguyên nhân là do nước cống trào ngược hoặc nước lũ tràn vào từ cửa sổ. Để được bảo vệ trước tình huống này, bạn bắt buộc phải mua thêm hai điều khoản bổ sung là Sewer Backup Endorsement và Overland Water Endorsement.
"Replacement Cost" và "Actual Cash Value" khác nhau như thế nào?
- Replacement Cost (Giá trị thay thế mới): Công ty bảo hiểm chi trả toàn bộ chi phí mua một vật dụng mới tương đương tại thời điểm hiện tại mà không trừ đi mức độ hao mòn theo thời gian.
- Actual Cash Value (Giá trị tiền mặt thực tế): Công ty bảo hiểm sẽ lấy giá trị mua mới trừ đi khấu hao sử dụng. Ví dụ: một chiếc tivi bạn mua 5 năm trước với giá 1.500 CAD, nếu áp dụng Actual Cash Value, bạn có thể chỉ nhận được 300 CAD.
Nếu tôi vắng nhà một thời gian dài vào mùa đông thì có được bồi thường khi vỡ ống nước không?
Trong mùa đông tại Canada, nếu bạn đi vắng quá một khoảng thời gian nhất định (thường là từ 4 đến 7 ngày tùy theo điều khoản từng công ty), bạn bắt buộc phải:
- Khóa nguồn cấp nước chính và xả hết nước tồn trong các đường ống; hoặc
- Nhờ người quen đến nhà kiểm tra hàng ngày để đảm bảo hệ thống sưởi vẫn hoạt động liên tục. Nếu bạn không thực hiện các biện pháp này và hệ thống sưởi bị tắt dẫn đến đóng băng vỡ đường ống, công ty bảo hiểm có quyền từ chối chi trả bồi thường.
Điểm tín dụng xấu có khiến tôi bị từ chối bán bảo hiểm nhà không?
Điểm tín dụng xấu thường không khiến bạn bị từ chối bảo hiểm hoàn toàn, nhưng nó sẽ khiến bạn mất đi các mức chiết khấu tốt và phải trả mức phí hàng tháng cao hơn đáng kể. Một số ít công ty có thể yêu cầu bạn thanh toán toàn bộ phí bảo hiểm cả năm một lần thay vì chia theo từng tháng nếu lịch sử tín dụng quá thấp.
Tôi có thể hủy hợp đồng bảo hiểm nhà trước hạn được không?
Có, bạn hoàn toàn có quyền hủy hợp đồng bảo hiểm bất kỳ lúc nào. Tuy nhiên, nếu bạn hủy trước ngày đáo hạn (thường là hợp đồng 1 năm), công ty bảo hiểm có thể áp dụng mức phạt chấm dứt hợp đồng sớm (Short-rate cancellation fee). Nếu bạn bán nhà hoặc chuyển chỗ ở, bạn có thể chuyển tiếp hợp đồng sang căn nhà mới để tránh khoản phí phạt này.
Bảo hiểm nhà ở tại Canada không đơn thuần là một thủ tục bắt buộc để hoàn tất hồ sơ vay thế chấp ngân hàng, mà là chiếc phao cứu sinh bảo vệ thành quả tài chính và sự bình yên của gia đình bạn trước những biến cố không thể lường trước. Việc hiểu rõ các điều khoản loại trừ, lựa chọn phạm vi bảo hiểm phù hợp và chủ động áp dụng các giải pháp giảm thiểu rủi ro sẽ giúp bạn an tâm tận hưởng trọn vẹn không gian sống tại xứ sở lá phong mà không phải lo lắng về những gánh nặng tài chính bất ngờ.
Cảm ơn bạn đã theo dõi bài viết.